芯片复苏尚在路上
在降价、砍单等动作频出的背景下,2023年对于国内外芯片企业而言是艰难与混乱的一年,随着2023年末至2024年初各厂商最新报价出炉,芯片价格有望回升,存储、模拟芯片打响了第一枪,在业内专家看来,去年的芯片价格暴跌除了有行业周期因素外,各家大打“价格战”也是关键原因,如今各厂商又开始联手挽救行业景气度。展望2024年,复苏与增长将成为主旋律,但这并不意味着竞争消弭,只不过换了新的方向。
暴跌与复苏背后
1月4日,主要厂商芯片报价数据出炉,2024年芯片价格有望进入上升渠道,全球第二大模拟芯片厂商亚德诺半导体发布涨价函表示,公司相关产品将从2024年2月开始涨价,涨幅为10%―20%,据TrendForce集邦咨询研究显示,自2023年四季度起DRAM与NAND Flash均价开始全面上涨,DRAM合约价环比增幅约3%―8%,NAND Flash合约价涨幅8%―13%。TrendForce研究指出,随着下游客户库存的持续改善、产能利用率逐步恢复,AI、智能汽车等应用发展,预计半导体行业将在2024年经历复苏;届时半导体光刻胶市场也有望反弹,市场规模将恢复到2022年历史峰值,并进一步增长,到2027年将超过28亿美元。
一言以蔽之,在经历了“割肉”去库存后,市场供需关系恢复平衡,上升周期重现。
以存储芯片为例,从2022年下半年开始,DRAM、NAND Flash便遭遇价格腰斩,面对困境,三星等芯片厂也不得不选择降价,进入2023年,下滑趋势仍未止住,撑不住的厂商们业绩纷纷“爆雷”,去年前三季度,三星营业利润亏损高达90.42%,其中半导体业务部门是重灾区,SK海力士、美光也双双跌破了公司经营的历史亏损纪录。
独立经济学家王赤坤对北京商报记者分析称,上一轮芯片价格大跌除了周期波动之外,各厂商大打价格战也在其中推波助澜,一般而言,芯片价格由生产厂商报价,再视下游是否接受,如果原厂商争相降价,最后在整个行业层面就是产品均价下滑。
专家指出,在2023年一、二季度,芯片厂商还看不到价格战带来的危害,甚至有不少厂商想趁机通过降价扩大市场占比,以德州仪器为代表的公司,去年5月起主动杀价,电源管理芯片最高降价30%,和信号链芯片一起成为降价策略所冲击到的重灾区。如今芯片厂商报价回升,一定程度上也是意识到了恶性竞争危害,联手保住行业景气度。
今年走向何方
展望2024年的芯片市场,产业观察家洪仕斌认为,如无意外,恢复与增长将成为主旋律,其中一个重要原因便是消费电子市场的复苏,中国庞大的手机市场在2023年有所回暖,这种趋势将继续向上传导,并在今年体现在芯片厂商的业绩上。
以手机市场为例,2023年末各品牌扎堆发布新品,今年开年继续上新,去年11月,OPPO发布Reno11系列手机新品;荣耀发布100系列手机,12月份则迎来了一加12,今年1月4日一加紧跟着推出了一加Ace 3,据中国信通院报告显示,2023年9月,国内市场手机出货量3327.7万部,同比增长59%。
不过专家同时也指出,虽然价格战落幕,但2024年芯片厂商的竞争不会告一段落,只不过调转了方向,除了消费电子外,新能源车这块巨大的蛋糕,让芯片厂商无不垂涎。
从数据上来看,根据Omdia预计,到2026年全球汽车电源芯片市场规模将达到87.61亿美元,2022―2026年复合增长率为9.4%;其中驱动芯片市场规模为38.53亿美元,复合增长率为7.29%。
除了市场本身增长空间广阔,国产替代加速也是重要原因。目前汽车驱动芯片领域主要被海外企业占据,海外企业产品组合覆盖全面,与车企合作时间较长,具备先发优势。国内企业的产品大多集中车身、低压、少通道的中低端产品领域,产品组合仍有较大延展空间。
业内观点认为,随着内资车企销量提升,亦有望带动产业链格局向内资芯片企业倾斜,并带动上游工艺制程发展形成正向循环,相关企业有望从中受益。
(来源:飞象网)
相关推荐
-
AI手机走向个人智能 让AI离你更近
AI手机竞争的下半场,比的不再只是模型,而是系统有多懂你。这个9月,手机圈的新品大战还在继续,操作系统却悄悄成了主角。荣耀发布行业首个真正实现系统级Agent Harness商用落地的MagicOS 11;vivo推出主打“个人化智能”的原系统7;OPPO的ColorOS 17,把“主动智能”写进了系统基因。三场发布会,一个共同信号:AI手机的竞争,正在从大模型能力、系统级应用,进一步向“个人智能”延伸。
-
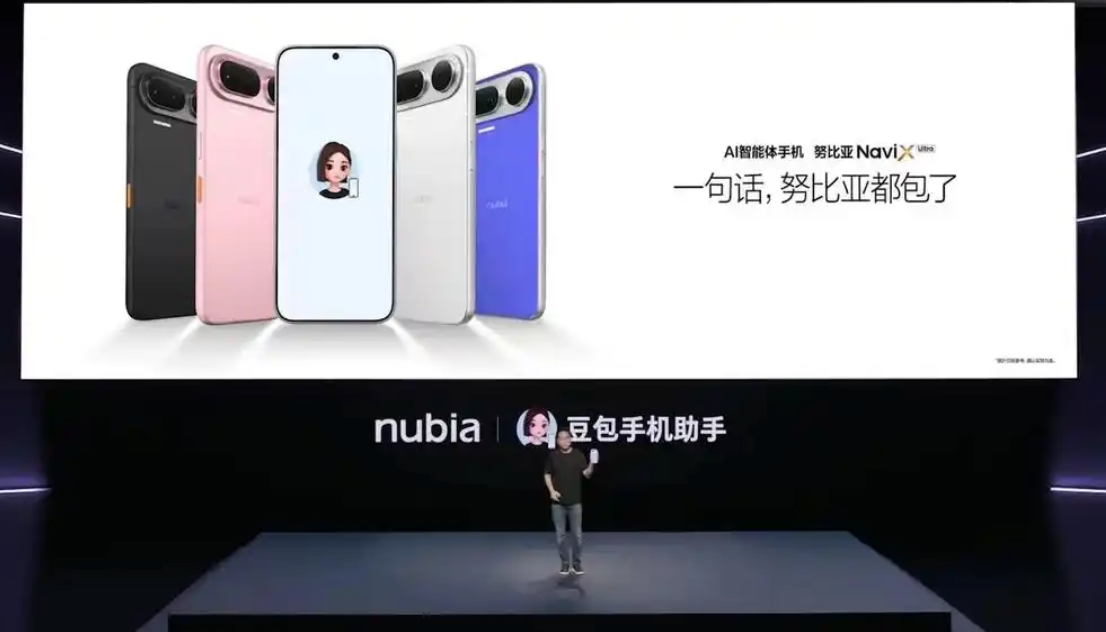
豆包手机二代来了,能拯救努比亚吗?
2026年,“涨价潮”席卷了智能手机行业,整个行业都在为AI引发的内存涨价买单,而AI手机却被全行业当成了下一轮增长的答案。 IDC数据显示,二季度中国市场出货量同比再度下滑4.3%,颓势已绵延五个季度;另一组预测则指出,今年中国新一代AI手机出货量可能达到1.47亿台,渗透率将历史性地突破53%。这意味着,在这个缺乏...
-
豆包手机助手消费者版正式发布,首款搭载新机9月16日开售
9月14日消息,豆包手机助手消费者版今日正式发布。相比去年底推出的技术预览版,此次消费者版更强调稳定性和日常可用性,围绕交互、任务执行、本地记忆及检索等核心体验进行了升级。 在交互层面,豆包手机助手支持语音、AI键等多种唤醒方式,其中专属AI键带有指纹鉴权能力,完成本人验证后无需二次解锁即可调用助手执行任务。消费...
-
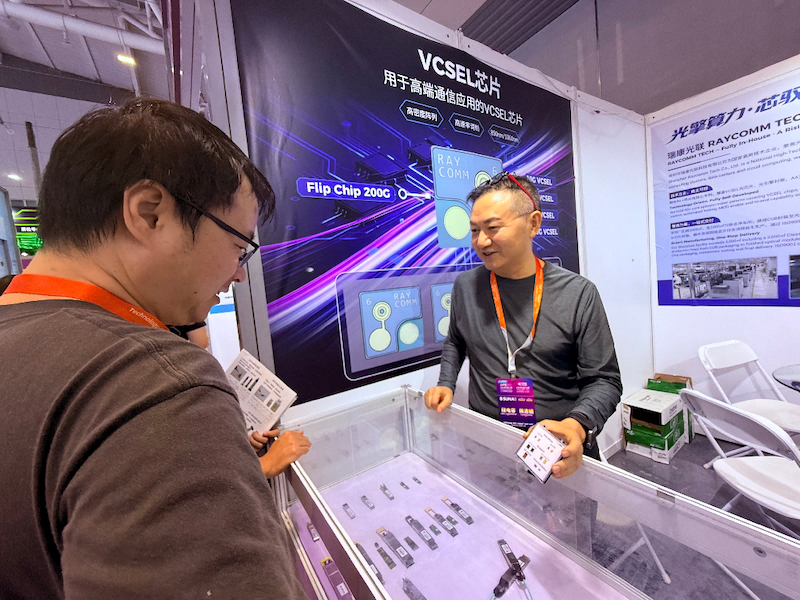
瑞康光联破局“卡脖子”困境,自研高端光芯片的勇气与底气
在2025深圳光博会13号馆中有这样一个位置不显眼,但吸引着诸多行业观众,甚至是潜在投资人的展台。这家公司的创始人李勇甚至还与如今人们手中的每一部手机都有着一段姻缘,2017年苹果公司投资了Finisar的高规格VCSEL芯片,用于iPhone的后置LiDAR模组,以及Face ID的点阵投影器。李勇作为当年Finisar的关键成员之一,亲自参与了苹果在德州的最大VCSEL工厂的建厂项目。
-
折叠屏何以成为手机高端化新引擎
本周,华为、小米相继发布折叠屏旗舰新机,苹果秋季发布会预计也将发布首款折叠屏产品。这是折叠屏品类问世以来,三大品牌首次在同一时间窗口、同一高端价位带上正面交锋。
-
9月旗舰新品扎堆,手机便宜时代已成过去
9月,将迎来手机行业的年度重头戏。往年各大厂商都会心照不宣错峰发布,避免正面硬刚。但今年的手机市场彻底打破默契,各大品牌直接贴身开大,上演一场空前密集的旗舰混战。
-
Counterpoint:2026 年全球智能手机均价上涨约 15%,新机涨价 25%
9 月 3 日消息,受全球内存价格上涨推动,2026 年迄今已有超过 40% 的智能手机机型涨价,这在行业内尚属首次。Counterpoint Research 的全球智能手机涨价追踪报告显示,2026 年迄今全球智能手机零售均价已平均上涨 15%,部分机型价格几乎翻倍,手机厂商将更高的内存和零部件成本转嫁给了消费者,新发布机型比去年同期推出的同系列机型价格贵了 25% 。
-
别人在定义手机,荣耀在定义未来
纵观智能手机行业十余年发展,行业长期陷入硬件参数微迭代、交互逻辑固化、产品形态趋同的内卷困局。曾经引领行业变革、定义智能手机发展方向的标杆品牌苹果,如今也逐渐褪去了创新光环。当整个行业都在追求一种稳妥的微创新,在既定的手机框架内打磨参数、堆叠硬件、优化细节,费力定义 “当下的手机”时,荣耀正在秉持 “敢想、敢不同” 的品牌精神,定义智能手机的未来终局。
-
手机电池容量迈入“万”时代 续航比拼是否已触天花板?
手机电池容量“突飞猛进”。2024年,主流手机电池容量仅为5000mAh(毫安时)左右,如今,10000mAh级电池手机迭出,市场量产最大电池容量已达11000mAh。手机电池容量快速攀升背后,跨越了哪些技术难题?容量竞赛未来还有多大空间?