
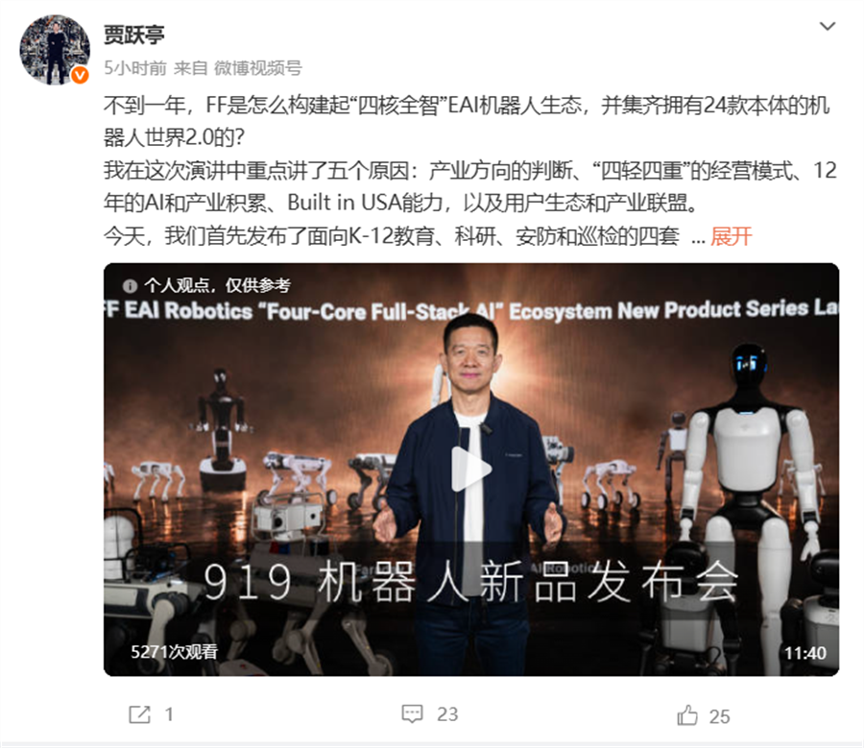
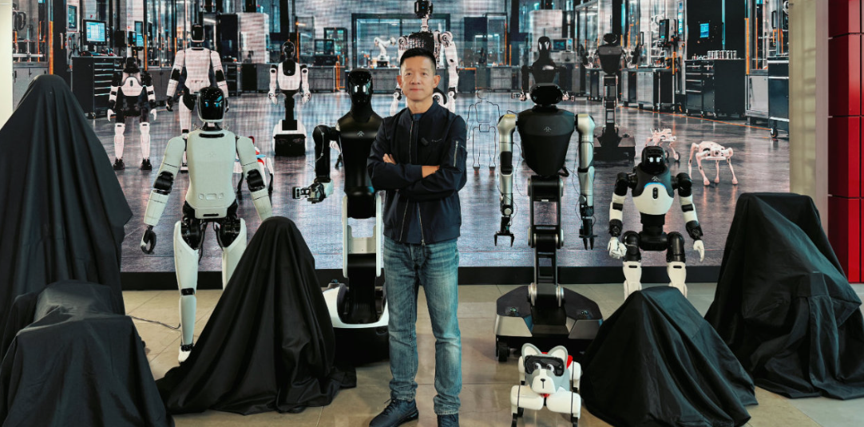
今日,Faraday Future(FF)在美国洛杉矶举行了EAI机器人新品发布会,创始人贾跃亭正式发布五大型号、九款配置EAI机器人本体新品,并同步上市销售、开启交付。
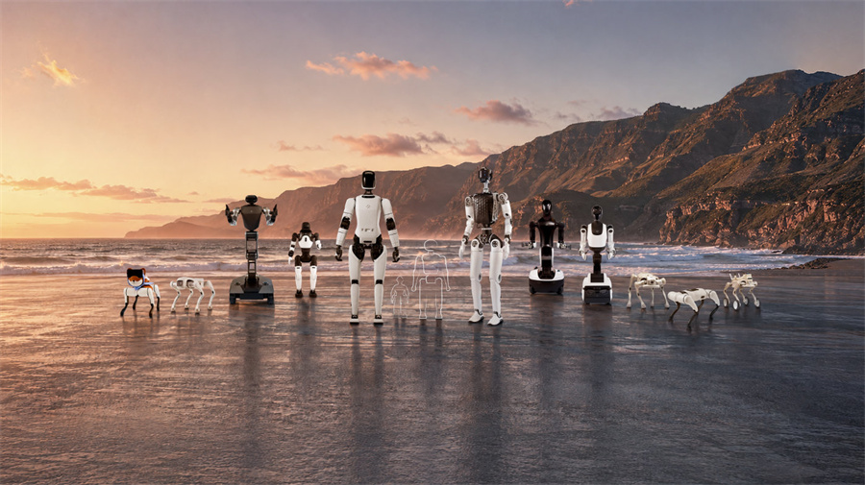
据贾跃亭介绍,不到一年,FF构建起了“四核全智”EAI机器人生态,并集齐拥有24款本体的机器人世界2.0。划重点“集齐”后面要考!
FF机器人“世界2.0”的虚与实
据机器人茶馆了解,FF公司推出的24款本体机器人新品,涵盖K-12教育、科研、安防、巡检四套行业解决方案。加上此前已发布的Navi和Faber系列,FF宣称其产品体系已覆盖人形、四足和轮臂三大形态,共计11个型号、24款产品,使其成为“美国机器人形态最全、尺寸覆盖最广、产品型号最多的机器人公司”。
从发布会披露的参数来看,FF此次的产品布局确实覆盖了从入门到旗舰的价格带,从9,990美元的Master Mini到137,900美元的Aegis Hyper,跨度超过十倍。旗舰机型FF All-New Futurist身高约173厘米,51个主动自由度,升级灵巧手后可达71个自由度,Ultra版搭载NVIDIA Jetson Thor平台,算力达700 TOPS。走量的Master Mini身高约95厘米、重19.5公斤,提供三档算力配置,面向教育编程和机器人足球竞技场景。
FF All-New Futurist的Ultra版明确标注“搭载NVIDIA Jetson Thor平台”,这意味着其核心计算平台来自英伟达,而非FF自研。而在更早的2月发布会上,FF Master系列的核心参数:身高131厘米、体重39公斤、30个主动自由度、NVIDIA Orin NX平台、157 TOPS算力。
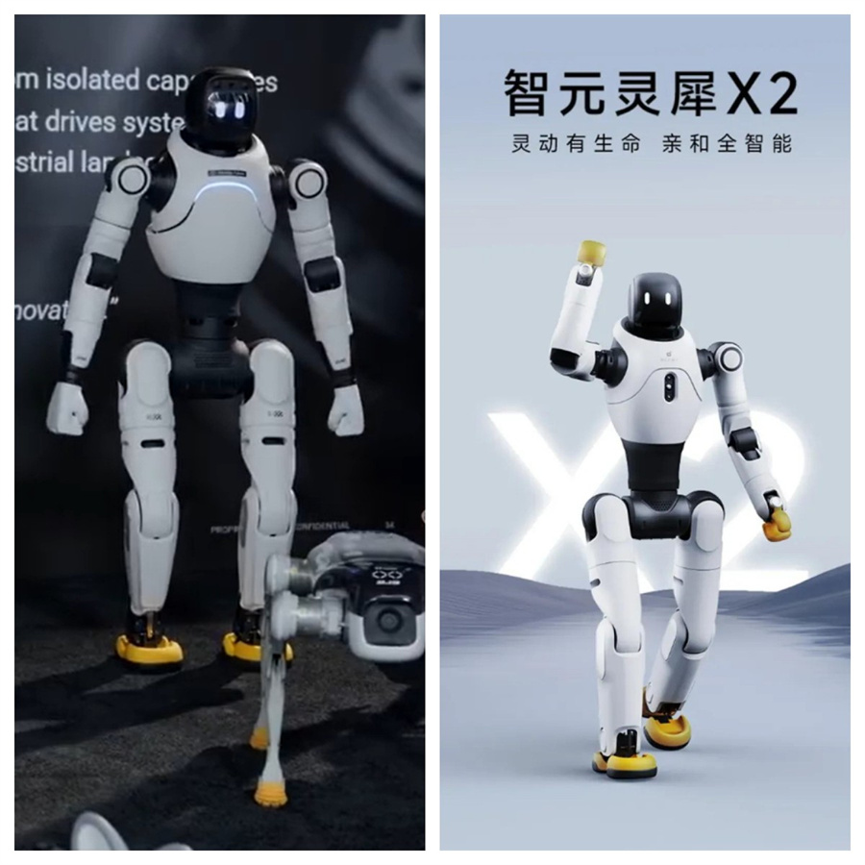
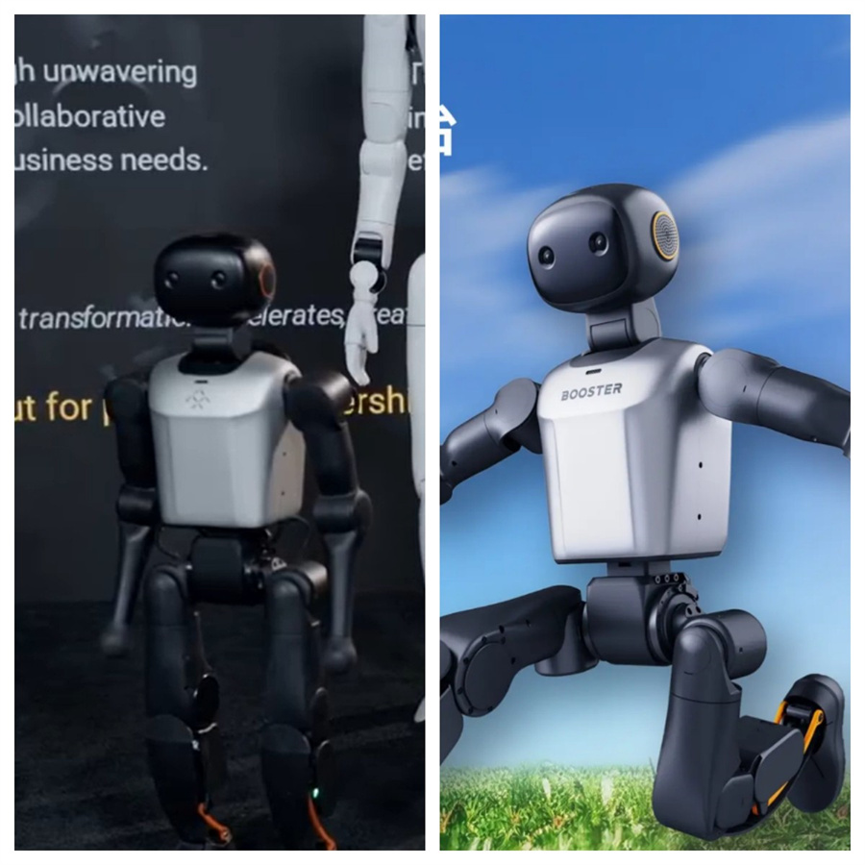
值得注意的是,后被多方媒体逐项对照后发现,与国内智元机器人的灵犀X2几乎完全一致。外观细节如眼睛设计、关节布局、整体比例,也被多家媒体指出“近乎相同”。
换句话说,FF所谓的“产品矩阵”,本质上是一套围绕外部硬件做软件适配和场景包装的组合拳。硬件本体不是FF造的,核心计算平台不是FF做的,FF真正在做的事情,是给现成的机器人装上自己开发的EAI大脑,套上不同场景的解决方案,然后推向美国市场。
“贴牌”不是罪,但“最全”需要重新定义
FF官方对此并不完全讳言,公司承认机器人在硬件层面采用了中国供应链公司的产品,FF专注于软件层面的二次开发和算法适配。这种“中国造硬件、FF贴牌刷系统、美国卖高价”的模式,本质上是一次精准的供应链套利,利用中国成熟的机器人供应链降低硬件成本,利用FF在美国市场的合规能力和渠道网络完成落地交付。
这本身不是原罪,轻资产模式在创业公司中并不罕见。问题在于,当FF把这种模式包装成“美国形态最全、型号最多的机器人公司”时,它偷换了一个关键概念:产品矩阵的广度,被等同于了技术能力的厚度。
一家公司的“最全”,如果建立在采购外部硬件的基础上,那么这个“最全”的门槛,任何有渠道能力的经销商理论上都可以复制。真正的护城河不在于你有多少款产品,而在于有多少款产品是你自己从底层做出来的。
FF宣称自研的EAI大脑是“一脑多形”的通用AI系统,基于VLA模型适配多种机器人形态,如果属实,确实是值得关注的技术资产。但这个系统的成熟度、泛化能力、以及在真实场景中的表现,目前公开信息极为有限。FF表示EAI大脑闭环“已初步打通”,并进入工程化测试阶段。
在机器人茶馆看来,“初步打通”和“可规模化部署”之间的距离,在机器人行业里往往以年为单位。
量产元年里的“贴牌玩家”
2026年被普遍视为人形机器人的“量产元年”,上半年全球人形机器人出货量约1.91万台,同比增长近300%,其中中国厂商拿下超过97%的份额。智元机器人上半年出货约8400台,占全球44%,宇树科技紧随其后,两家合计占据国内约80%的出货占比。特斯拉Optimus的量产目标定在2026年7月下旬至8月,规划年产能最终指向100万台。
而FF的交付数据是:截至2026年8月底,EAI机器人累计销售及出货量552台。全年目标从最初的1000台上调至1500台,再上调至2000台。以当前月均约70台的交付速度,要完成2000台目标,剩余月份的月均交付需要接近500台。FF自己在8月的单月出货量是158台,已经创了“单月新高”。
在行业头部玩家以万台为单位规划产能的时候,FF在以百台为单位庆祝“单月新高”。这个差距不是靠多发布几款配置就能弥合的。
真正的问题不是“是不是贴牌”
围绕FF机器人的争议,很容易被简化为“是不是贴牌”的判断。但这个问题的真正价值不在于道德评判,而在于它揭示了一个结构性矛盾:FF的商业叙事需要它显得像一家机器人技术公司,但FF的实际能力配置更像一家渠道集成商。
一家渠道集成商能不能在机器人赛道活下来?理论上可以。美国市场对人形机器人的需求正在增长,而中国厂商直接进入美国面临合规和渠道壁垒。FF如果能把“桥梁”这个角色做好,确实存在生存空间。
但这个空间的上限,取决于两个条件:第一,中国供应链是否愿意长期容忍FF作为中间商拿走品牌溢价,而自己只赚硬件代工的钱;第二,美国市场的客户是否愿意为“FF品牌+中国硬件”的组合支付比直接采购中国产品更高的价格。第一个条件的风险在于,智元、宇树等厂商的出海意愿正在增强,绕过中间商的动力只会越来越大。第二个条件的风险在于,当客户发现同款硬件可以通过其他渠道以更低价格获得时,FF的渠道溢价就会迅速蒸发。
有分析直接指出,“后期客户可绕过FF,直接向智元采购同款硬件”。这不是一个假设性的风险,而是贴牌模式的结构性脆弱点。
写在最后
贾跃亭在发布会上说,“本体世界2.0集结完成,‘一脑多形、多形多能’正在加速成为现实”。这句话的技术含量,取决于EAI大脑的实际表现,而不取决于本体的数量。
FF确实做了一件造车十二年都没做到的事:在几个月内把机器人从概念推到了可交付状态。但这种“快”,恰恰是因为硬件不是自己做的。当一家公司把“集成速度”等同于“技术实力”,把“产品数量”等同于“竞争壁垒”时,它迟早会遇到那个无法回避的问题:当供应链上游不再需要你这个中间商的时候,你还剩下什么?
对于FF来说,答案可能藏在那个“自研的EAI大脑”里。但“初步打通”和“工程化交付”之间的距离,FF的造车史已经给出了一个不太乐观的参考答案。
(文/王佩)
来源:速途网