
7月22日消息(报道:王佩) 当前中国双足人形机器人出海,本质并非“产品竞争力溢出”,而是“国内需求侧缺位”与“海外学术圈投机需求”共同催生的阶段性错配。当一种前沿技术的主要买单方是实验室而非生产线,这既是商业化的预警,也是定义下一代产业标准的窗口期。

繁荣的表象:2026年为何被称为“人形出海元年”?
如果只看海外社交媒体和科技头条,中国的人形机器人产业正处在高光时刻。
从拉斯维加斯CES展到东京国际机器人展,宇树科技的H1后空翻、智元机器人的远征A2交互演示、星动纪元的端到端行走泛化能力,总能收割一波海外流量。行业不完全统计显示,2026年上半年,中国品牌通用人形机器人海外出货量占比已攀升至65%-70%,北美顶尖高校实验室、日韩研究机构,甚至中东主权基金旗下的未来科技馆,成为最主要的采购方。
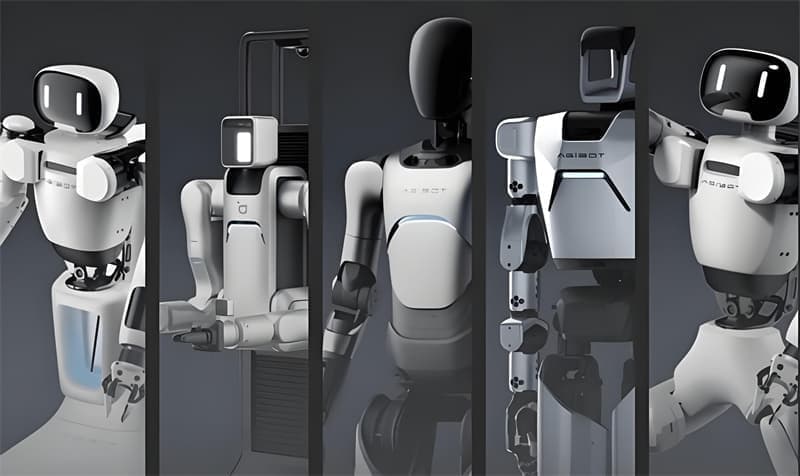
但撕开这层“技术输出”的体面外衣,一个尖锐的悖论浮出水面:最具“未来感”的中国硬件,正在海外寻找生存土壤,而全球最大的制造业腹地——中国工厂,却对此无动于衷。
需求解剖:海外市场究竟在为什么买单?
要理解悖论,必须先厘清海外买单方的真实画像。机器人茶馆将他们主要分为三类,其购买逻辑截然不同于传统工业品:
高校与顶级实验室(占比约50%-60%):购买“科研基建”
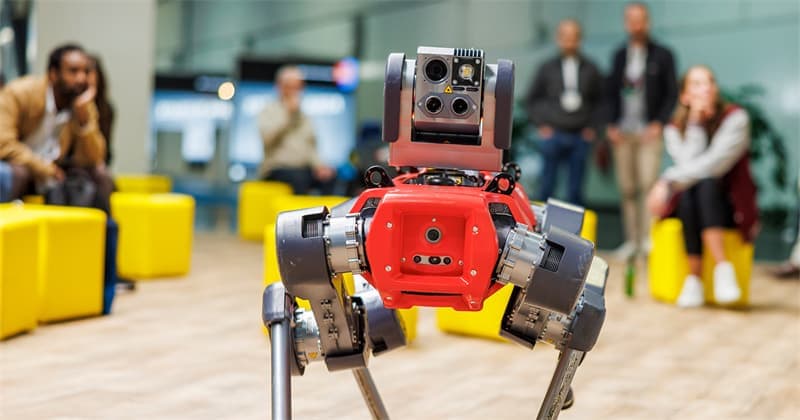
对于斯坦福、MIT、ETH Zurich等机构而言,一台双足机器人不是生产工具,而是具身智能(Embodied AI)算法的“物理训练场”。他们购买的是关节模组的扭矩密度、双足动态平衡的底层稳定性,以及搭载的算力平台,如NVIDIA Jetson Orin。在这类场景中,机器人是否能在工厂拧螺丝并不重要,重要的是能否跑通最新的强化学习策略。购买中国产品,核心驱动力是性价比与开源开放度,在同等扭矩和自由度下,中国产品的价格往往是Schunk、Boston Dynamics的1/3到1/2。
科技展示与“炫技”经济(占比约20%-25%):购买“流量符号”
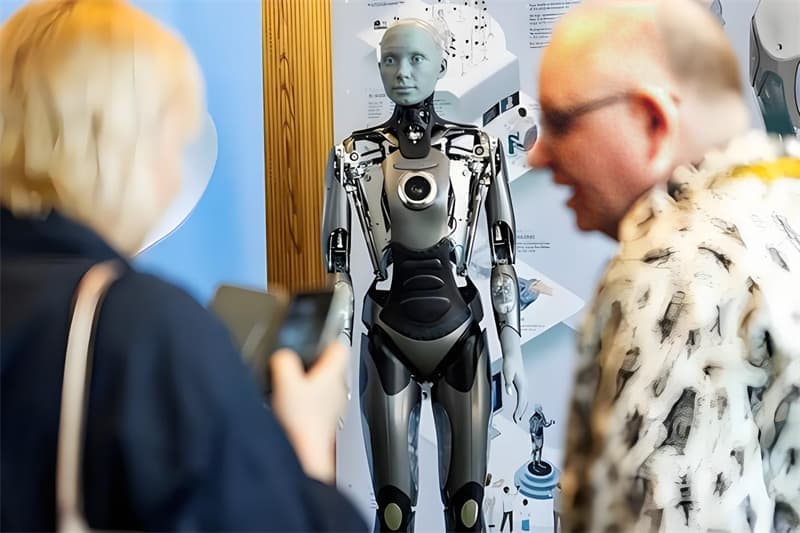
迪拜的未来博物馆、新加坡的科技体验中心、甚至是硅谷明星创业者的私人收藏室,需要极具视觉冲击力的“赛博宠物”来吸引眼球或拉升估值。这种需求追求的是“拟人度”和“话题性”,而非实用性。
具身智能初创公司(占比约15%):购买“开发平台”
海外大量A轮以前的具身智能初创公司,没有精力自研本体,选择中国成熟的人形机器人本体作为“手脚”,在上面嫁接自研的“大脑”(多模态大模型)。中国厂商在这一层级实质上扮演了“白牌硬件供应商”的角色。
寒流为何在国内?
反观国内,制造业工厂对人形机器人的态度近乎冷淡。为何拥有最丰富应用场景的中国,反而难以撬动内需?
首要障碍是“经济账算不过来”。
一台全尺寸人形机器人动辄售价5万-8万美元(约合36万-58万人民币),加上部署、调试和后期运维,单工位综合成本轻松突破80万元。而在当前的制造业分工中,这一成本足以购置3-4台高精度专用机械臂,或者支付一名熟练技术工人8-10年的薪酬。在没有补贴的情况下,工厂厂长对“投资回报周期(ROI)”的忍耐极限通常不超过18个月,而人形机器人在泛化作业,如柔性装配、杂乱分拣中的故障率,使其ROI遥不可及。
其次是“泛化能力”的致命缺陷。
当前的通用人形机器人在特定结构化环境中表现良好,但一旦面临制造业中1%的“长尾异常情况”,如工件轻微倾斜、光线剧烈变化,其视觉大模型的推理成功率会断崖式下跌。特斯拉Optimus在弗里蒙特工厂的电池分拣测试已证明,人形机器人在真实产线的综合效率甚至不及固定轨道的简易机械臂。制造业要的是“零容错”的生产节拍,而不是“高智商”的实验室玩具。
悖论的底层逻辑:被海外“高支付意愿”掩盖的价值链错位
这一悖论的本质,是全球科技产业链的“估值体系割裂”。
在海外市场,尤其是美元基金和头部高校主导的生态中,一台人形机器人被视为“AI能力的物理化延伸”,其估值对标的是软件算法和未来数据入口的想象空间,因此5万-8万美元的硬件成本在数百万美元的科研或融资预算中微不足道。但在中国制造业生态中,机器人被严格归入“固定资产与生产工具”,估值逻辑对标的是“替代了几个人、节省了几度电”。
这种错位导致中国厂商陷入尴尬:海外市场贡献了现金流和品牌声量,但无法提供真正的规模化工业验证数据;国内市场拥有海量场景,却因成本敏感而紧闭大门。企业变成了“两头在外”——算法训练依赖海外开源社区,硬件落地依赖海外实验室买单,唯独最核心的工艺数据积累,因为缺乏国内工厂的深度介入而进展缓慢。
悬顶之剑:地缘政治引发的“算法断供”危机
如果说需求错位是商业问题,那么数据主权与AI管制则是事关生死的政治风险。当前人形机器人的“出口繁荣”,正建立在极其脆弱的合规地基之上。
本地化推理的“物理阉割”困境。
欧美监管机构正将“具备自主感知与决策能力的通用人形机器人”纳入AI出口关注范畴。美国商务部BIS的合规提醒,以及欧盟《人工智能法案》对通用AI系统的技术文档要求,迫使中国出口海外的机器人必须承诺所有AI推理在本地设备端完成,严禁任何感知数据回传至中国境内的云端服务器。
这对中国企业是致命的。中国厂商在具身智能领域的核心竞争力,很大程度上依赖云端海量数据训练出的通用大模型。一旦切断数据回传,出口海外的机器人便只剩下了平衡与运动控制的“小脑”,而失去了持续进化、适应新场景的“云端智能”。这相当于将高端智能手机拆掉5G通信模块,仅当单机版MP4出售。利润率将从硬件溢价的40%,骤降至纯机械组装的15%以下。
从“出口硬件”转向“输出标准与生态”
面对这一悖论,纯粹的“卖货思维”已经走到尽头。真正的突围路径只有两条:
路径一:将“人形机器人”重新定义为“科研开发平台”
放弃短期内向制造业批量出货的幻想,主动拥抱海外科研需求。将本体硬件的ROS(机器人操作系统)接口、电机控制协议、仿真环境(Sim-to-Real)参数全部开源或高度标准化。目标不是卖硬件赚差价,而是让海外顶级实验室的数千篇论文、数百万行代码,都基于中国厂商的硬件底层架构来开发。当下一代具身智能的“学术根技术”长在中国的本体上,中国厂商便掌握了定义下一代硬件接口标准的权力。
路径二:在“涉密与高危”特种场景中寻找国内刚需
在国内,需要率先突破的或许不是民用工厂,而是边防巡逻、核电站检修、深海/极地科考、城市消防等“人不愿意去、人进不去”的特种场景。这些场景对成本极度不敏感,但对“双足越障”和“类人操作”有不可替代的需求。通过特种场景积累的极端环境数据,反向哺育通用算法,再以“降维打击”的姿态回归民用工业,这可能才是符合中国国情的人形机器人商业化闭环。
结语
在机器人茶馆看来,人形机器人的“出口悖论”,本质是技术成熟曲线与商业价值曲线之间的相位差。海外学术圈在为“未来的可能性”付费,而国内市场在为“当下的确定性”犹豫。
在当前的困局中,活下去且积累足够的硬件迭代代差,远比强行打开国内工厂的大门更为务实。当全球顶级的具身智能算法都跑在中国制造的“骨骼”上时,地缘政治的剪刀差反而会成为中国厂商定义下一代“可信AI机器人”国际标准的倒逼力量。(完)
来源:速途网