6月1日专访(报道:王佩)“我们把老马吹的牛实现了。”坐在采访间的矩阵超智创始人张海星说出这句话时,语气算不上委婉。
他口中的“老马”,是埃隆·马斯克。2026年5月18日,张海星在上海正式发布第三代全能旗舰人形机器人MATRIX-3,并宣布将在三季度实现量产交付,首批产品最早可提前至6月底交付客户。此时距离他离开特斯拉创办矩阵超智,不过两年多时间。

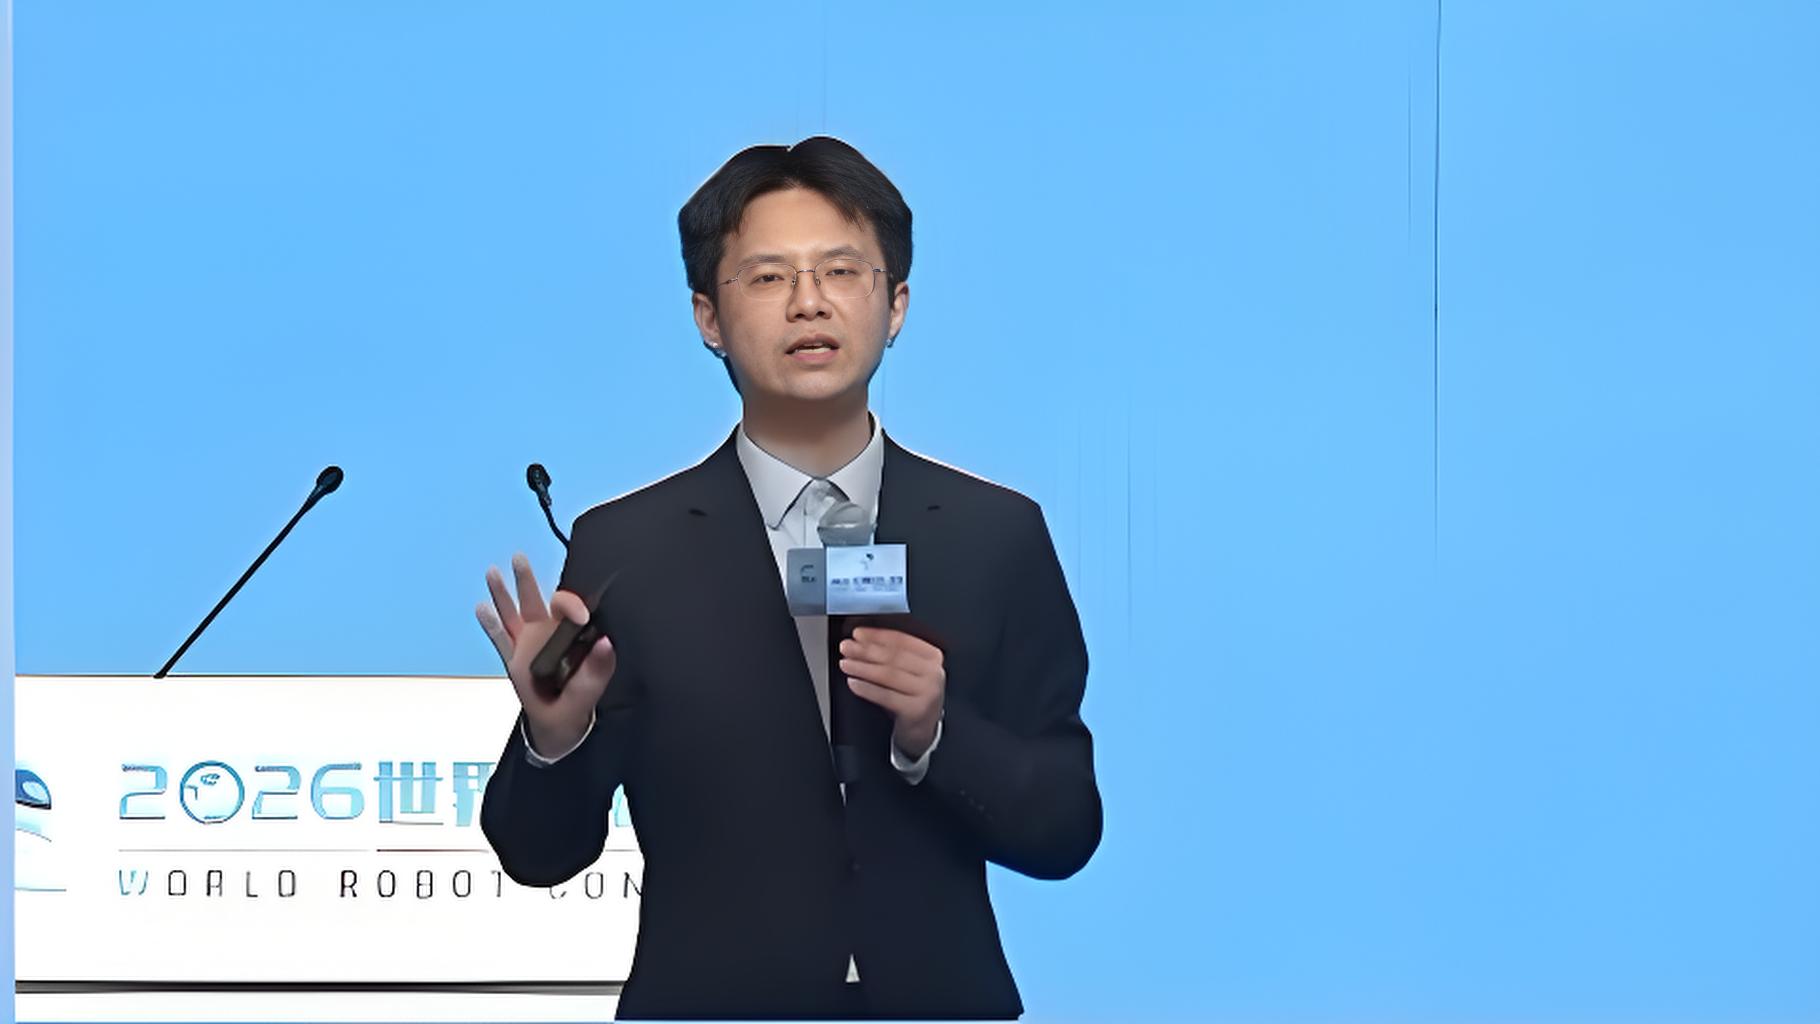
图:矩阵超智创始人张海星
而马斯克执掌的特斯拉,其自家人形机器人Optimus同样定档今年7月量产交付。两家曾同源的团队,即将在量产赛道上正面交锋。
“‘设计师出身’这个标签我甩不掉,但设计和工程从来不是对立面。我们团队做的是‘能养家糊口的机器人’,它可能不够性感,但一定足够靠谱。”张海星说。
直线关节:一条更难走的路
如果用一个词概括矩阵超智的技术路线,那就是“直线关节”。
目前国内人形机器人企业大多采用旋转关节方案,原因是算法成熟、容易调试,“拿一套开源图纸就能搭出来,跑步、翻跟头、空翻,做demo没什么门槛”,张海星解释说。但代价是,旋转关节在负重干活、长时间高负载作业时,电机和减速器容易受损,精细操作的末端精度也不够。
直线关节则相反——研发难度极大,但才是真正的生产力解决方案。特斯拉Optimus走的就是这条路线,矩阵超智同样选择了它。
为什么大部分企业避开了这条路?“两方面的制约,”张海星对记者坦言,“一是产业链基础薄弱,高性能丝杠、行星滚柱等核心技术长期被欧洲和日本企业掌握。国内虽然有供应商开始涉足,但仍在学习迭代阶段。”
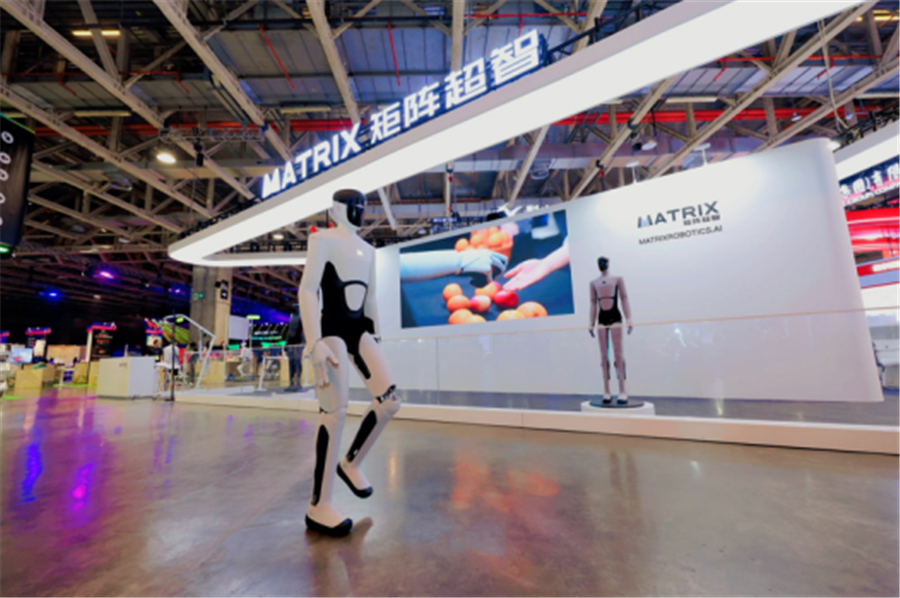
MATRIX-3搭载33个全身自由度,灵巧手自由度达27个,略超特斯拉Optimus的22个;关节方案采用串并联直线关节架构,单腿大腿3个直线关节,小腿2根直线关节。张海星认为,只有攻克直驱关节工程化难题,人形机器人才有可能真正走出实验室,进入工厂和家庭。
58万起:昂贵但必然下降
MATRIX-3全能旗舰版售价58万元起,PRO版68万元起,均包含1年基础服务包。这个价格在一众打着“消费级”旗号的人形机器人中显得格外扎眼。
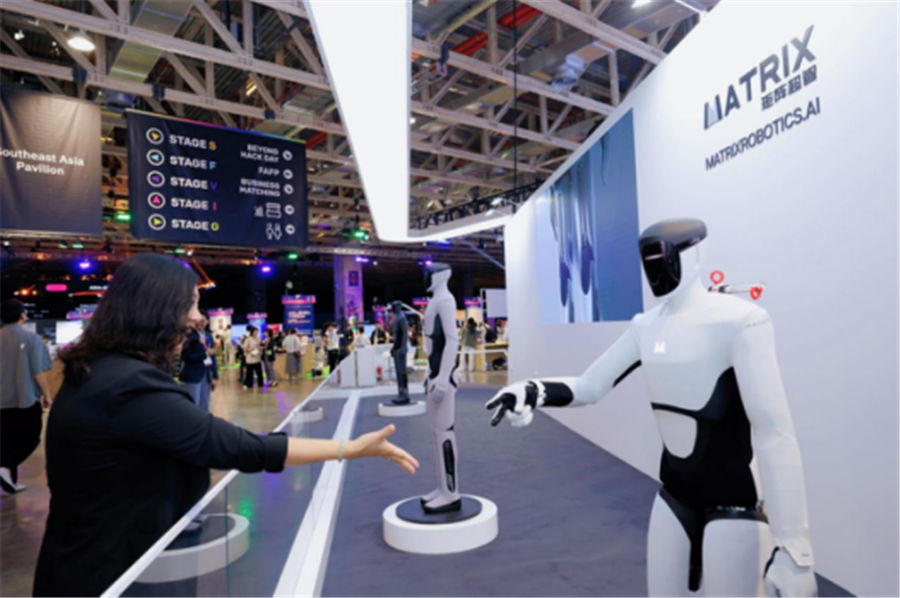
图:矩阵超智第三代旗舰人形机器人MATRIX-3
面对“卖这么贵谁会买”的质疑,张海星给了一个反直觉的回答:长期售价目标是3万至5万元,但眼下材料成本就已经远远超出这个数。
“单根丝杠的价格就超过一台苹果电脑,”他说,“机器人的关节部分是成本最高的地方,整机需要数十根丝杠,物料成本就已经居高不下。”
但他对降本速度非常乐观。“中国近两年才涉足这个领域,但中国产业降本速度极快,即便整体出货量有限,成本每年仍可下降30%-40%。”张海星用手机、汽车、电脑的发展历程做类比:“早年这些产品同样昂贵,快则3年、慢则5到8年,价格将显著下降。”
按照他的规划,家庭陪伴型机器人有望在未来2到3年内推出,“价格会非常便宜,消费者愿意花钱去尝试,买回去是有用的”。
在他看来,现在的58万定价不仅不是问题,反而是企业“必须先上车”的入场券:“如果等到价格非常便宜的时候再行动,没有提前打通具身智能与业务链的融合体系,也是会被淘汰的。因为有的人已经跑在很前面了,那个时候他可能买100台、1000台机体就直接把原来一个行业给干掉了。”
特斯拉基因:从被质疑到正面交锋
张海星与特斯拉的渊源,是他身上最显眼也最容易被质疑的标签。
1983年出生于上海的他,曾在澳洲学习计算机专业,先后在TCL等传统大厂任职,2013年创立消费电子品牌crazybaby,设计的Mars磁悬浮音响曾获德国红点奖。2021年,他受马斯克邀请,担任特斯拉中国设计研究中心创始领导人,深度参与了Optimus人形机器人的早期研发设计。
2024年4月,张海星离开特斯拉,在上海创办矩阵超智。核心团队汇聚了来自特斯拉、英伟达、OpenAI、华为等企业的人才,在机器人、自动驾驶、芯片算力、人工智能大模型等领域拥有丰富经验。
这个背景为矩阵超智带来了关注,也带来了质疑——有人认为这只是一家“跟着特斯拉走”的公司,有人质疑“设计师出身”意味着技术深度不够。
“我们把老马吹的牛实现了,”张海星的回应不算委婉,但背后有底气:团队曾直接参与特斯拉Optimus迭代的设计研发,也是全球少数掌握具身智能大脑模型系统和滚柱丝杠直线关节运动控制算法开发的团队之一。
不过,量产能力才是这场竞赛的真正门槛。据张海星透露,矩阵超智目前已具备在年内交付5000台综试产品的能力,并已启动针对真实工业场景的深度压力测试。随着产线持续升级,公司预计在2027年上半年实现10万台级别的量产能力。其位于上海张江的MFH超智工厂一期规划年产1万台,实现从研发、生产到交付的全闭环。
IDC数据显示,2025年全球人形机器人市场出货量约1.8万台,同比增长约508%。在这个仍在迅速膨胀的市场中,5000台和10万台是两个极具分量的数字。
行业判断:洗牌在即,爆发尚早
尽管矩阵超智的量产节奏颇为激进,张海星对整个行业的判断却相对冷静。
“具身智能正在从L1迈向L2阶段,今年年底将达到L2水平,”他在科技日上说,“矩阵超智的目标是在2028年左右实现L3级自主,即多数情况无需干预。”
但在商业化层面,他认为行业还远未到爆发点。“现在头部国产品牌新能源车两三百万台整车,还没有一家机器人公司能达到,甚至10万台都没有,而且是为数不多的SKU。”张海星分析道,“这说明它还不是一个刚性需求,还没有找到爆发性增长点,或者说还没有找到一个好的产品市场契合。”
他对行业洗牌的时间判断更加具象化。在2026年5月底的BEYOND Expo展会上,张海星明确表示,需求爆发期将在2028年至2030年间到来,而行业洗牌最快18个月内就会发生。也就是说,到2027年底左右,当前市场上数十家人形机器人初创企业,大部分将面临淘汰。
“企业还是要先上车,先用起来,不要在乎它目前的成本售价。因为价格必然逐年下降,”张海星反复强调这一观点,“如果等到价格非常便宜的时候再行动,没有提前打通具身智能与业务链的融合体系,也是会被淘汰的。”
WAVE模型、RAAS生态与数据飞轮
在技术架构上,MATRIX-3搭载了自研的WAVE物理基座大模型。张海星解释,这套模型的核心理念在于:机器人真正需要学习的不只是画面内容,更是动作带来的物理后果。WAVE通过融合大量的自然世界数据,使机器人率先实现“零样本泛化”与“失误学习闭环”的跨越,从“看懂”到“会做”、再到“做得稳”。
在数据层面,矩阵超智构建了一套“数据飞轮”体系,结合互联网视频、合成数据、自动化众包采集及专家级遥操作采集,形成“金字塔”式数据结构,预期将数据积累速度提升10倍,成本大幅降低90%。
生态层面,张海星宣布启动RAAS生态发展计划,将硬件抽象层、具身大模型及技能库全部对外开放,同时推出由CAAI人工智能计算架构驱动的全栈方案。今年,公司还将发布MATRIX RDK机器人开发套件,让生态用户无需使用传统API,直接通过自然语言控制机器人交互。
商业模式方面,张海星判断,现阶段硬件仍是多数机器人企业的主要收入来源,但长期占比将不超过50%,未来将是“拿token换劳动力”——运营、推理费用及电费将成为主要部分。目前,团队算法与AI研发投入占比已超过六成:“AI投入不计成本,硬件投入反而占比较低。”
结语
采访临近结束时,机器人茶馆问张海星,如何看待行业内关于“人形机器人是否有必要”的讨论。他的回答很干脆:“我对人形机器人有信仰。世界是人类自己给自己设计的,所以只有人形的形态,才能更好地适应未来自动化的工作——无论是商业场景、服务场景,还是家庭场景。”
这个回答,让人想起他在2025年2月接受采访时的表述——“矩阵”寓意产品纵横交贯,进入制造、医疗康养甚至千家万户;“超智”则代表超越现有龙头企业,打造更智慧、通用的人工智能系统。
如今,这个愿景正一步步变得具体:MATRIX已经在上海南站、全球开发者先锋大会及海德曼临港产线等多个核心场景展开实地应用测试。
“如果我们无法装进这个世界,我们不会去改造世界,我们会改造自己的本体。”这是张海星在科技日上说的话。当MATRIX-3在舞台上缓缓行走时,至少证明了一件事:他正在用自己的方式,重塑人与机器的边界。(完)
来源:速途网
相关推荐
-
便利店直播24小时:人形机器人戳破了“单店成功”的幻觉
导语:24小时直播,失败才是最大收获 11月3日消息(报道:王佩)人形机器人进便利店,到底是真上岗,还是又一场精心编排的Demo?近日,智元六台精灵G2在上海徐汇一家正在营业的便利店连续值守24小时,以迎宾、咖啡师、理货、补货、收银熟食、清洁等身份接受全网在线监工。智元把这场挑战称为AI WAVE的“收官之战”,…
-
T-Mobile正在测试人形机器人通过边缘运行AI
T-Mobile US 首席技术官(CTO)John Saw 透露,公司正在测试人形机器人是否可以通过在其网络边缘(Network Edge)运行部分人工智能(AI),从而提高响应速度并减少对机载计算机的依赖。Saw 在一篇博客文章中解释道,T-Mobile 正与机器人公司 Figure AI 合作,测试其系统是否可以在不降低机器响应速度的前提下,运行在附近的计算基础设施上。
-
银河通用王鹤:期待具身智能与人形机器人的核心突破时刻
在2026世界机器人大会的主题论坛上,银河通用机器人股份有限公司创始人、首席技术官王鹤就道出了大家的心声。他在题为“推动具身智能与人形机器人的核心突破时刻”的演讲中,既分享了具身智能的前沿科技进展,也阐释了具身智能行业从实验室迈向规模化商业闭环的关键路径。
-
加速进化公布出货量数据:双足人形机器人突破3000台
8月27日消息,世界人形机器人(14.600, 0.14, 0.97%)运动会闭幕之际,加速进化公布最新运营数据:公司双足人形机器人全球出货量已突破3000台,其中2026年截至目前出货量超2000台,仅上半年即交付超1200台,出货量跻身全球前三。这一数据意味着,加速进化在今年上半年,出货量已超越去年全年总和。
-
不造机器人的「卖水人」,梅卡曼德成了这轮人形机器人行情最稳的标的?
8 月 24 日,梅卡曼德(雄安)机器人科技股份有限公司今日启动H 股全球发售,招股价区间每股 95.30 港元至101.70 港元,预计 9 月 1 日以「09615.HK」登陆港交所主板。在宇树把机器人「本...
-
宇树科技敲钟科创板成”人形机器人第一股”,开盘涨496.87%,市值3640.50亿元
8月19日消息(报道:李楠)今日,宇树科技股份有限公司(证券简称“宇树科技”,股票代码688836)在上海证券交易所科创板正式挂牌上市,成为A股市场“人形机器人第一股”。公司本次发行价格150.80元/股,发行市盈率103.25倍,发行数量4044.6434万股,占发行后总股本的10%,对应发行后总市值约609....
-
一场赛,一座城:第二届世界人形机器人运动会蓄势待发
8月13日,第二届世界人形机器人运动会新闻发布会在京举行。本届运动会由北京市人民政府、中央广播电视总台、世界机器人合作组织、亚太机器人世界杯国际理事会共同主办,将于8月22日至26日在国家速滑馆冰丝带举行,为期5天。本届赛事的规模再创新高:六大洲16个国家的666支队伍、2056台机器人将同场竞技,分设51个赛项,其中竞技赛30项、场景赛21项,合计1301场比赛,参赛队伍较首届增长138%。
-
我国人形机器人今年整机产量有望破 10 万台
7 月 7 日消息,据央视新闻报道,在今日举行的 2026 世界人工智能大会暨人工智能全球治理高级别会议新闻发布会上,工业和信息化部相关负责人披露了中国人工智能产业的最新发展态势。当前,人工智能产业持续壮大,“人工智能 + 制造”日益深入,人工智能生态不断优化。