
摘要:拆解阿里新估值逻辑:基建+应用双轮驱动,复刻微软谷歌AI路径。
阿里巴巴继续主动拆解自己二十年来形成的估值模型……
如果说,昨天全球首个企业级AI原生工作平台“悟空”的发布,意味着全球首个AI原生工作场所亮相,那么今天中午阿里云官宣AI算力、存储等产品最高涨价34%,则意味着阿里巴巴持续一年多的估值模型转换接近完成。
自去年2月阿里巴巴宣布未来3年投入3800亿元建设云和AI硬件基础设施以来,外界已经认为阿里巴巴的估值模型开始转换;此后,9月的云栖大会上,阿里云发布了从前沿AI基础模型到高性能AI基础设施的全栈升级,本周阿里巴巴正式成立Alibaba Token Hub(ATH)事业群,以Token Hub为核心主线,强化AI业务战略协同,全面推进阿里AI战略落地。就此,阿里巴巴的AI叙事线路更加清晰,AI时代的基础设施运营商定位逐步被认可。
涨价34%的背后:一场由AI算力稀缺引发的估值革命
资本市场过去怎么给阿里巴巴估值?简单来说就是“电商GMV(交易总额)的货币化率+云计算的成本中心逻辑”。
按照此前的估值模型,电商业务是现金牛,估值靠广告和佣金驱动,而云计算是成本中心,虽然收入高,但利润薄。而市场给云的估值逻辑是“IaaS(基础设施即服务)的规模效应”,即按流量收费,价格战是常态,谁规模大谁成本低,但谁也别想有高毛利。
而这个估值逻辑,在“悟空发布”以及“阿里云AI算力、存储等产品涨价”的消息面前,已经被动摇。
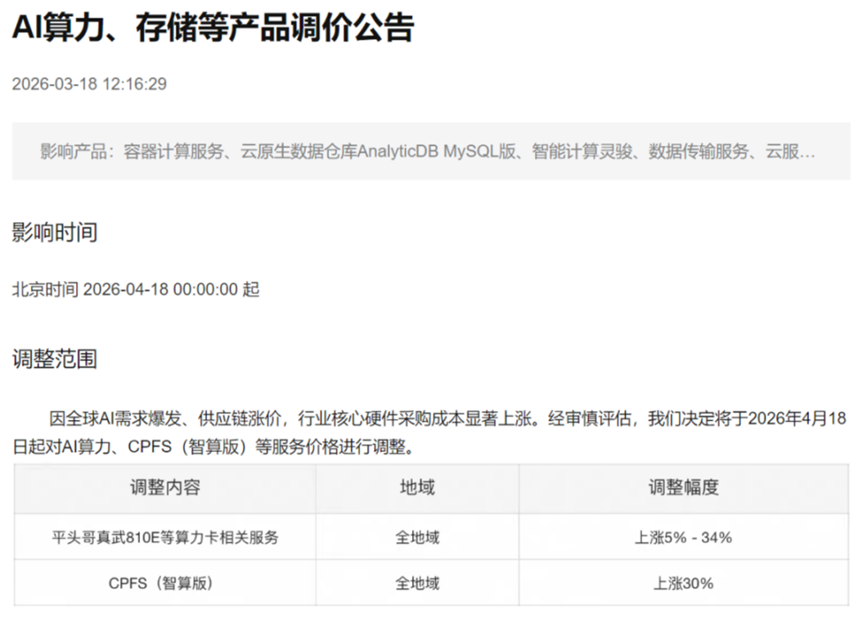
今天中午,阿里云官网发布公告,因全球AI需求爆发、供应链涨价,阿里云AI算力、存储等产品最高涨价34%。选在“悟空”发布的第二天涨价,时间点耐人寻味。
过去云计算价格战是常态,用规模摊薄成本、用降价换市场。谁敢涨价,谁就可能丢掉客户。
在 这也就解释了在阿里云官宣涨价后,其港股股价逆势拉升。因为阿里巴巴正在从“交易平台”向“生产力平台”跃迁。 当然,阿里巴巴的这场估值转换,仍然取决于企业愿不愿意买账、开发者愿不愿意入局、以及悟空到底能不能真的“干活”。 但至少,阿里已经向市场亮出了它的底牌:估值模型的切换,不是靠财报,是靠定价权和入口。 (文/李楠)
