
2025年到2026年,中国养老机器人赛道经历了一轮罕见的密集融资。过去一年间,面向居家养老场景的创业公司频频拿到亿元级投资,华为、阿里等大厂背景的创始人相继入局,红杉、顺为、小米等一线资本纷纷落子。
与此同时,全国60岁及以上人口已突破3.2亿,养老护理员缺口高达550万。政策端,八部门联合发文鼓励养老服务机器人产业发展;产业端,已有超140家整机厂商推出超过330款养老机器人产品。

这是一个被刚性需求、政策红利和资本热情同时浇灌的赛道。但热闹之下,更值得追问的是:哪些公司真正跑通了商业模式?技术进展到了哪一步?C端消费者愿意为怎样的产品买单?
带着这些问题,机器人茶馆调研了三家代表性创业公司——骅羲科技、如身机器人和得印科技,还原养老机器人“最确定场景”背后的真实图景。
作者:王佩
为什么偏偏是此刻?
在讨论养老机器人之前,有必要先说一个前提性问题:这个赛道已经喊了很多年,为什么偏偏在2025—2026年突然爆发?
答案藏在三组数据和一个技术拐点里。
第一组数据,关于需求。 国家统计局最新数据显示,截至2025年末,我国60岁及以上人口达3.2338亿人,占总人口的23.0%。其中失能失智老人约4500万,而持证养老护理员仅50余万人,缺口超过550万。这意味着,大量照护工作必须依靠技术手段来弥补,这不是“锦上添花”,而是“刚性替代”。
第二组数据,关于市场。 据中商产业研究院统计,2024年中国智能养老机器人市场规模约79亿元,2025年增至91亿元,预计2026年将突破百亿,2029年有望达到159亿元。与此同时,养老机器人赛道2025年全年披露的融资总额超过20亿元,其中陪伴类细分方向年增速高达120%。
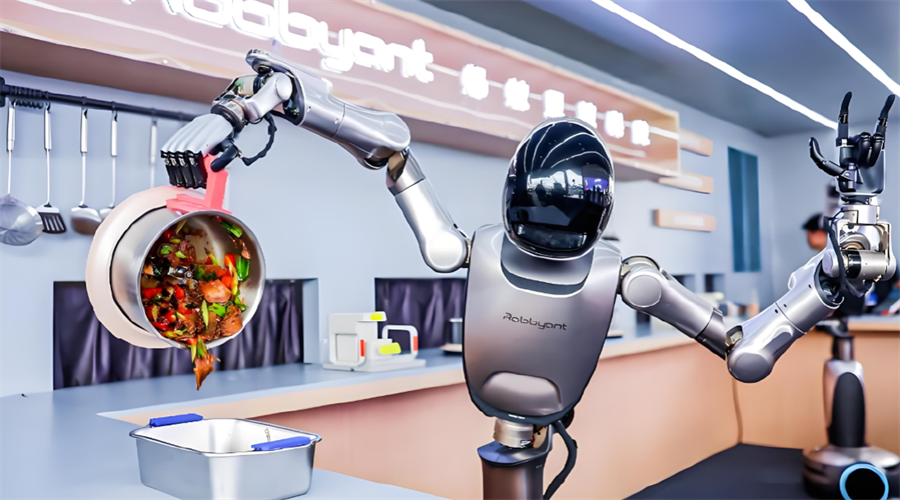
第三组数据,关于政策。 2026年1月,民政部等八部门联合印发《关于培育养老服务经营主体促进银发经济发展的若干措施》,明确提出“鼓励养老服务机器人产业发展”“加快推动具身智能技术产品研发”。地方层面,江苏已将部分养老机器人纳入以旧换新补贴目录,北京亦庄则出台了针对机器人产品购销的专项支持政策。
比这三组数据更关键的,是一个技术拐点:大模型的突破。
在2024年之前,市面上的“养老机器人”大多停留在功能机水平——能语音提醒吃药、能放广播、能简单问答,但交互生硬、场景单一,与消费者的预期差距很大。大模型落地后,机器人的自然语言理解、多轮对话和情境感知能力出现了代际跃升。一位投资人向机器人茶馆总结:以前陪伴是伪需求,因为技术做不到;现在技术跟上了,这个需求才真正变成可商业化的赛道。
正是在这个背景下,一批具备技术背景和产业资源的创业团队集中入场。骅羲科技创始人闫春秋来自阿里天猫精灵团队,如身机器人创始人师云雷有手术机器人研发背景,得印科技创始人赵春波则有MIT和复旦的学术经历。他们的共同选择是:用AI和机器人技术,切入中国老年人最痛、最刚需的照护场景。
但问题也随之而来:热闹的资本局背后,谁真正找到了可持续的商业模式?
资本抢滩者的面孔
骅羲科技:前阿里高管的“快跑”节奏
2025年春天,闫春秋做了一个让周围人不太理解的决定——辞去阿里天猫精灵产品线负责人的高薪职位,自己创业做养老机器人。
但资本很快就看懂了他想做的事。
2025年10月,骅羲科技宣布完成第二轮天使轮融资,由光谷咖啡创投领投。光谷咖啡的背景很硬核——小米科技CEO雷军和光谷软件董事长李儒雄共同创立,是雷军系在硬科技赛道的重要布局。紧接着,2026年5月,亚华电子宣布完成对骅羲科技的战略投资,这是过去12个月内的第三轮融资。
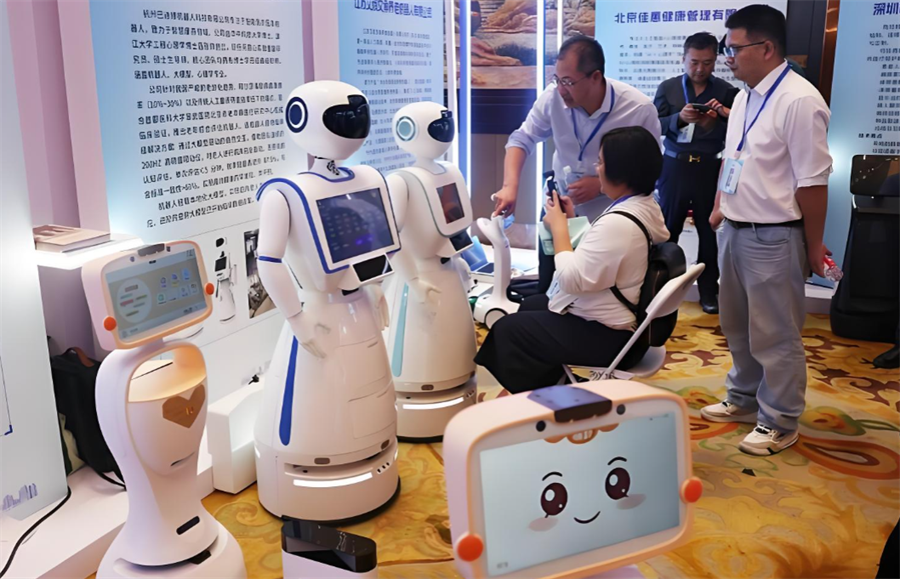
为什么跑得这么快?拆开骅羲科技的履历,很多市场痛点被硬碰硬地攻克。第一代产品“HT-X1”定位为“护工助手”,帮助养老机构实现成本降低30%-50%;第二代产品“HT-X2”和“灵犀手”,则用骅羲自研的适老化技术让机器人进入了完成精准辅助等高难度动作的“舒适区”。这套产品线已在国内超13个省份布局应用,产品在杭州12个社区完成了试点,用户意向下单率高达92%,其中83%的老人表示“离开它就不踏实”。
但也正是在这里,一个值得深思的问题浮现了,“护工助手”的核心客户是B端机构,但养老机器人真正的星辰大海,一定在C端居家场景。如何无缝从B端切入C端,成了一个巨大的鸿沟。对此,闫春秋的最新手腕是通过资本补上:亚华电子的投资,将为骅羲科技开放该集团覆盖全国31个省级行政区、服务全国9500家医疗机构的渠道资源。同时骅羲科技也希望通过“以租代售”和未来潜在的会员服务模式,让消费者先体验再买单,慢慢放下对高价新物种的防御心理。
一位不愿具名的业内人士冷静评价道:“大厂跳出来的创业者确实手握资源。但是未来的C端家庭场景,绝不是B端逻辑的简单翻版。老人家会像挑剔手机一样挑剔机器人,他们需要的不只是工具,而是家庭成员。”
如身机器人:从“红杉系”孵化到合资试水
如果说骅羲科技是高举高打、猛烧钱快速开路的代表,那么如身机器人就更有“竹林生长”意味——微创医疗集团背书,德国院士级教授保驾护航,一路稳扎稳打。
如身机器人脱胎于微创医疗集团的内部孵化,创始人兼CEO师云雷博士此前在手术机器人领域积累深厚,其导师是中国工程院外籍院士、德国国家工程院院士张建伟教授。公司成立至今已完成多轮融资,投资机构包括英诺天使基金、奇绩创坛、零以创投等。
但如身机器人最值得关注的,不是融资数据,而是一条清晰的“B端到C端”落地路径。
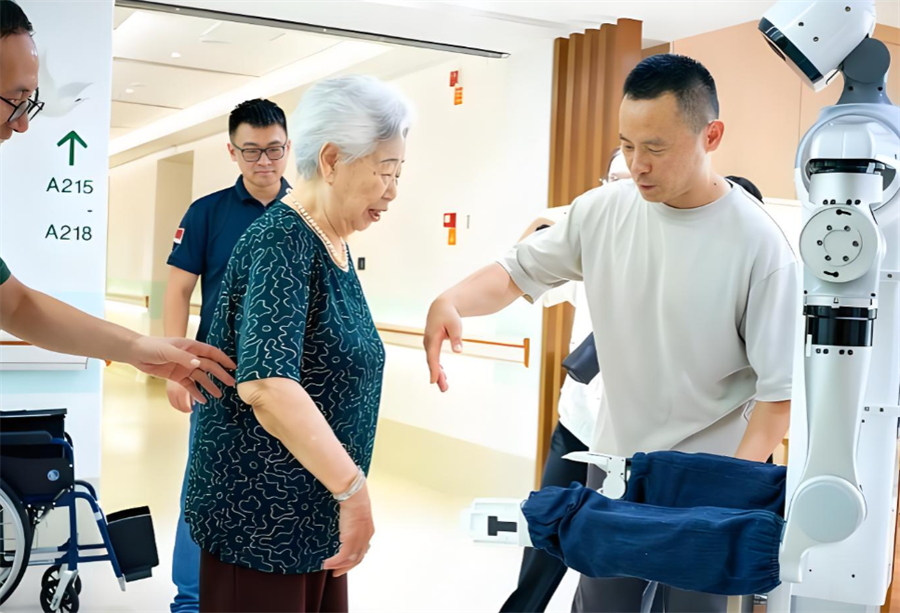
2025年4月,如身机器人与福寿康母公司达成合作,成立合资公司颐身智联机器人科技。福寿康是国内最大的居家照护机构,以长护险为抓手覆盖全国60余座城市,年服务客户超2200万人次。这种“技术+场景”的联姻,几乎是养老机器人赛道最理想的范式——如身输出机器人技术和产品,福寿康输出养老场景和客户触达,双方拼在一起正好构成一个完整的商业闭环。
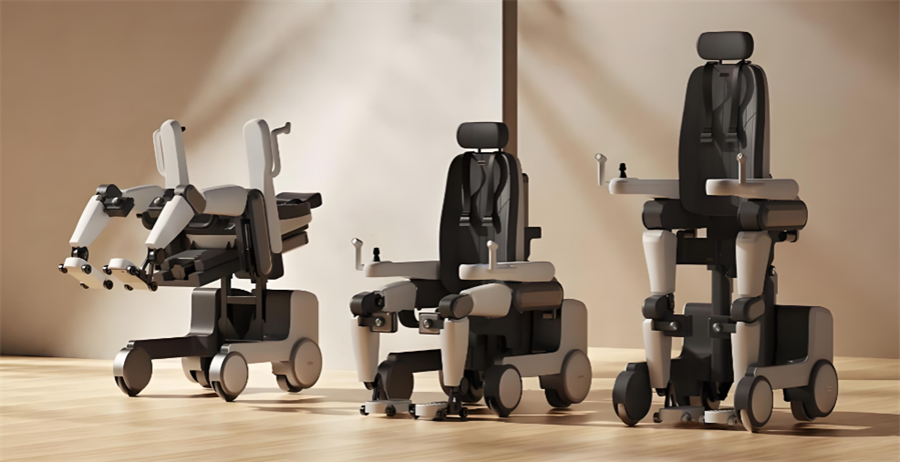
在技术路线上,师云雷也有自己清晰的判断。在2025年世界人工智能大会上,如身展出的齐家Q1机器人吸引了大批观众排队体验,它不是一具徒有其表的“类人躯干”,而是一款专为半失能、失能及独居老人设计的“载人轮椅人形机器人”,可实现座椅和轮椅的“一键切换”,兼具出行辅助、取物、跌倒检测、康复训练、情感陪伴等功能。“它不是对人类外形的复制,而是面向照护需求所做的功能性重构。”师云雷这样定义。
师云雷的选题源头,始终很柔软:“太多家庭因老人失能而陷入身心俱疲的状态。有人说‘一人失能,全家失衡’,这不仅是现实,更是一种无声的压力。”在产品上市策略上,如身机器人也颇为谨慎和务实:齐家Q1将采用“按月订阅制”运营模式。合上福寿康一纸合约时,师云雷看到的不光是300万家庭的接入入口,更是一种生命最后的尊重。
更关键的是,如身机器人在嘉兴的工厂已具备年产能约5000套的制造能力,这对于一个尚未大规模起量的赛道而言,已是打好了产能地基。消费级的弹药已经准备就绪,就看市场响应的态度。
得印科技:从二便护理到无人驾驶的跨界者
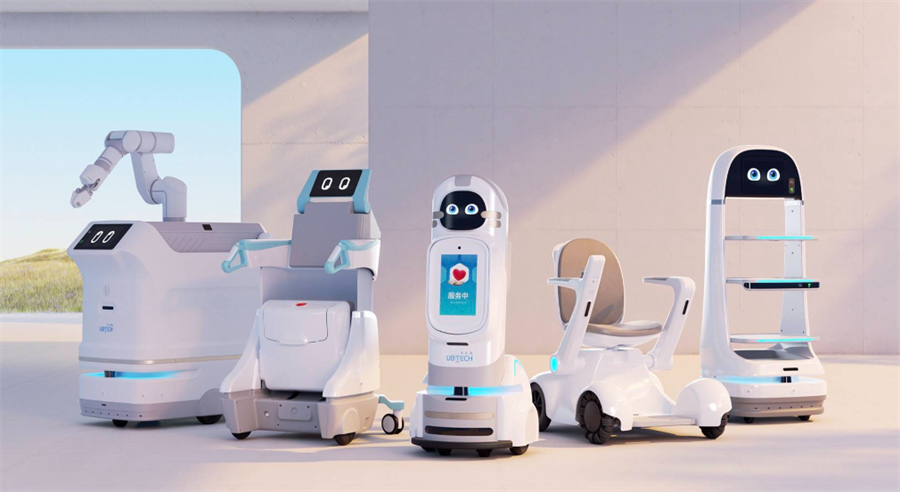
与骅羲和如身不同,得印科技切入养老机器人的姿势更“野”,创始人赵春波毕业后连续创业,斩获复旦与MIT的学术镀金履历,回国后一头扎进智能养老设备。公司的产品矩阵覆盖了“出行、护理、陪伴”三大银发刚需场景。
这三款产品中,最令人瞩目的是无人驾驶轮椅机器人,它基于汽车领域L3级别辅助驾驶技术开发,据称是国内首个量产落地、可载人的无人驾驶机器人,并且已经达成了十万公里安全无事故、无故障的载人纪录。用技术团队的话说,这款产品“打破了传统轮椅给老人带来的心理障碍,让老人觉得‘不是使用轮椅,而是拥有了一款能帮助行走的机器人’”。
2025年,得印科技接连完成两轮融资,资方群星闪耀:天使轮由南京新百(600682.SH)旗下产业基金领投;Pre-A轮则由松霖科技集团旗下松霖创投独家投资(有趣的是,另一家创业公司皮皮熊也同时获“金沙江创投、辰德资本、天图投资、顺为资本等一线机构”的资金加注)。得印科技的战术非常清晰:不搞大而全,精准打击最痛的痛点,失能老人的二便护理、行动不便者的求助、空巢老人的情感孤寂,然后将这三样需求打包,一步步撬开机构和C端两类消费者。
“独角兽还在萌芽阶段,但总攻已经开始。”一位百亿级基金合伙人在采访时曾私下对机器人茶馆这样感慨道。
商业模式的“两盘棋”:B端与C端的博弈
养老机器人的故事听起来很美,但它本质上是一门生意。而一门生意的好坏,最终要回到商业模式上来。
目前行业的主流路径是“两条腿走路”:B端打底,C端突围。
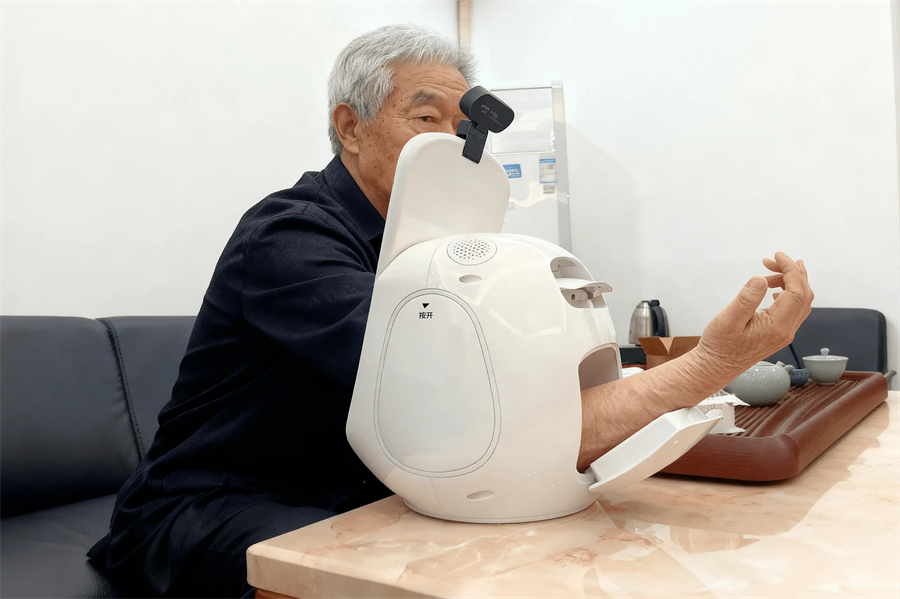
B端(养老机构、社区服务中心、医院)的优势在于支付能力强、决策周期相对可控、批量采购可摊薄单位成本。这也是绝大多数养老机器人创业公司选择优先切入的场景。但天花板也很明显——全国范围内真正有能力批量采购机器人的优质养老机构数量有限,价格战一旦开打,利润空间就会被迅速压缩。
C端的市场规模是星辰大海,3.2亿老人的居家养老需求,几乎是无限敞开的。但问题也很棘手:单价高(此前动辄数万元乃至十几万元一台)、老年人消费意愿和接受度有待验证、售后服务网络覆盖挑战巨大。
谁找到了破解这一矛盾的金钥匙?
答案先来自“降低门槛”思路——以租代售、按月订阅。如身机器人的齐家Q1计划以“按月订阅制”试运营。骅羲科技也明确表示,未来将探索“硬件+软件+服务”的多元商业模式,“作为一个新家庭终端,养老照护机器人可以成为一个平台,集成多种软件服务”。
融资层面,产业资本的战略意图越来越大。亚华电子对骅羲科技的投资,本质上是医疗信息化巨头向C端康养硬件的一次战略突围——骅羲输出技术和产品,亚华输出渠道和场景。同样的逻辑,松霖科技投资得印科技也指向全球化渠道的整合——松霖的业务遍布全球50多个国家和地区,在越南拥有超过10万平方米的智能制造基地。
张凯(心忆科技创始人)曾提到他在融资时被投资人反复质疑的一番对话,把行业痛点推到了台前:“有投资人直接说,陪伴这门生意是个伪需求,现在的经济水平还没达到需要陪伴的程度。”但他紧接着又补了一刀:“中国有句话叫‘向下亲,向上疏’。两个中年人得照顾至少四位老人,有的还有爷爷奶奶要管。老年人这块的陪伴,确实是缺失的,是个特别刚性的痛点。几千块钱买个陪伴机器人,对他们来说不是奢侈消费,是买个安心。”这段话,也许恰恰道破了养老机器人商业化的终极悬念。
一个尚未跑完的马拉松
资本蜂拥而至、大厂争相入局,但养老机器人赛道并不是一场百米冲刺,它是一场漫长的马拉松。
技术层面,机器人的“大脑”,感知与决策能力仍在进化途中。目前市面上大部分产品还是“遥控操作+固定指令”模式,离真正的具身智能“全自主”还有相当距离。一位业内专家对机器人茶馆直言:“真正的挑战在于,机器人要在复杂多变的家庭环境中做出正确判断。这比工厂里机械臂抓取零件的难度高出不止一个量级。”
标准层面,养老机器人行业缺乏统一的技术标准和评价体系。“什么算好的陪伴机器人?怎么评估护理效果?”这些问题尚无公认答案。2025年底,工信部刚刚成立了人形机器人与具身智能标准化技术委员会,顶层标准的建设才刚刚开始。
成本层面,即使有“以租代售”降低门槛,几千元甚至上万元的月开销对多数中国家庭而言仍是不小的负担。未来这个数字能否降到几百元,可能才是C端市场真正爆发的关键。而下降的前提,是供应链大规模量产和价格“白菜化”。
伦理层面也总是沉甸甸地压下来。当机器人会用甜美的声音陪老人聊天,甚至撒娇卖萌时,家人们应该感到温暖还是危机?“人工智能搞得太真了,会不会让老人产生‘替代性依恋’,反而没法好好和自己亲生的儿女相处?”一个网友的评论戳中了许多人共同的担忧。
2026:爆发前夜的“最后一张船票”
往回看,2025年是养老机器人赛道的“拐点年”——大模型落地、政策加码、资本涌入,三股力量同时汇聚。而2026年,则是从“概念验证”走向“规模化验证”的关键之年。
骅羲科技的新一轮融资刚刚落定,如身机器人与福寿康的合资公司已开始运营,得印科技的三大产品矩阵量产在即。全国超过140家整机制造企业、超330款养老机器人产品正在竞技场上角力。
而数以万计的老人,正在养老机构、社区驿站甚至自家客厅里,对这些尚不完美的机器人做出自己的判断:它有用吗?值得买吗?能和它做朋友吗?
“舞台已经搭好,静等演员就位。”一位行业观察者这样形容。
至少现在,候场的演员们已经在后台做起了准备。2026年,或许就是这个故事正式拉开帷幕的一年。
来源:速途网