
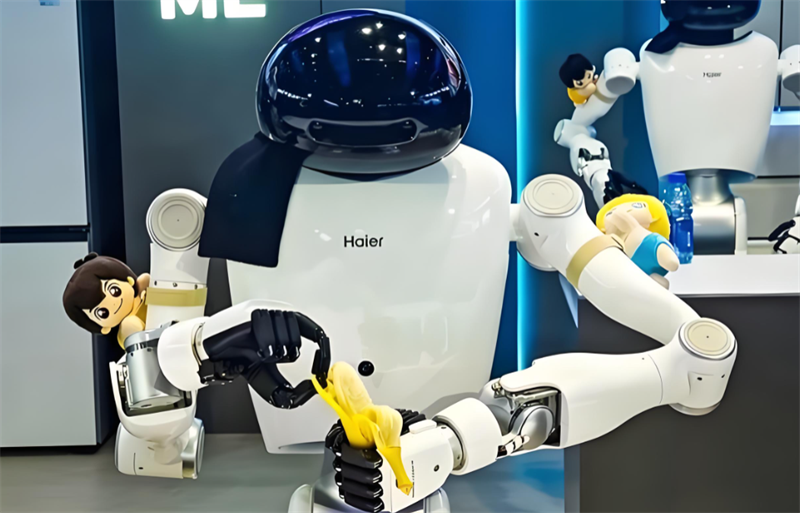
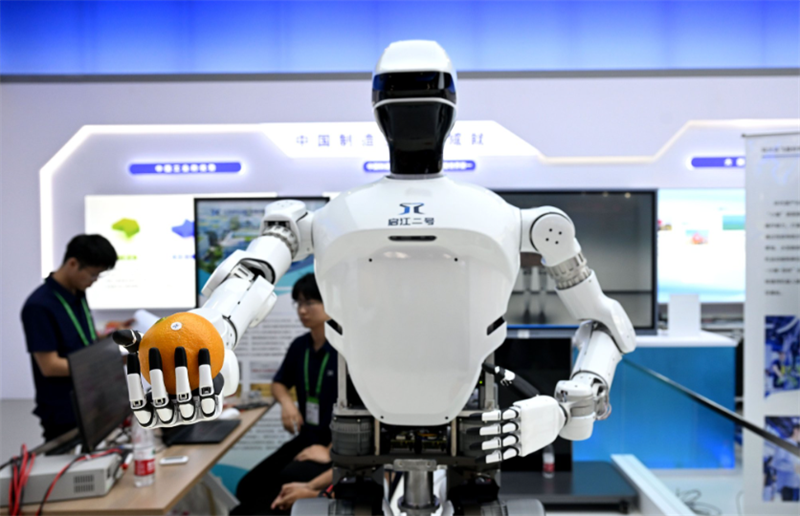
4月2日消息(报道:王佩),在近日的一个技术展会上,机器人茶馆发现了一个有意思的现象,一边是海尔、海信、美的等传统家电巨头的机器人。它们现场在展示机器人的分拣,但是当机器人把一根香蕉要放进冰箱时,旁边的冰箱突然发出提示:“香蕉是热带水果,适合12-15℃储存,不要放进冰箱。”
另一边是追觅的扫地机器人正以仿生机械轮足跨越9厘米障碍;石头科技的轮足扫地机器人自主识别楼梯并完成上下楼清扫;魔法原子的熊猫款机器狗凭借改造后的电机,灵活地与观众互动。
两条截然不同的技术路线,从实验室走出的机器人,首次在走向家庭场景中相遇了,有50家企业已经在抢跑。
第一幕:两军对垒,路线分野
家电企业:从“场景”往上爬
海尔智家在今年发布了三类家庭服务机器人:海娃家务机器人、海娃清洁机器人、海娃陪伴机器人。
从定位上看,这些机器人并不是简单复制现有扫地机、陪伴设备等单一品类,而是希望作为智慧家庭新成员,与家电共同构成一个更完整的家庭服务体系。
现场演示的场景揭示了海尔的核心逻辑:在厨房中,机器人搬运食材到冰箱前,系统能够通过条码或视觉识别判断物品属性,并进一步决定该放入冷藏区还是冷冻区;面对香蕉这类不适合冷藏的水果,系统还能及时提醒用户。
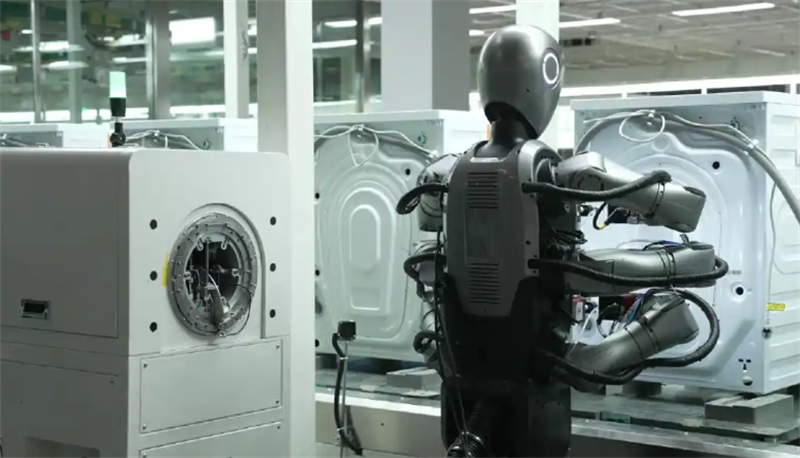
在海尔的架构中,机器人是“家庭具身智能”体系的一部分,与AI之眼2.0、智家大脑共同构成“眼-脑-手”的完整闭环。机器人不只是一个会移动的终端,而是家庭智能系统“手和脚”的延伸。
海信则推出了管家机器人Savvy、陪护机器人、人形机器人三大产品线,其管家机器人可以与海信冰箱、空调、洗衣机、电视等家电实现智能联动控制。
格力虽未推出家庭机器人,但大规模展示了其工业机器人产品。早在2015、2017年,美的先后两次入股全球工业机器人巨头KUKA,并在2022年完成收购。2025年底,美的展示超人形机器人“美罗U”,已完成握手、递水、跳舞等基础动作,并能依据语音指令执行开瓶盖、打螺丝等复杂操作。
在机器人的调研中发现,家电企业的共同特点是他们从家庭场景出发,用几十年积累的用户理解、渠道优势和品牌信任,试图将机器人整合进现有的智慧家庭生态中。他们的技术路径是“场景驱动”,即先找到用户痛点,再反推技术实现。
机器人公司:从“技术”往下沉
与家电企业自下而上的路径不同,专业具身智能企业走的是自上而下的技术路线。
魔法原子CTO陈春玉介绍,公司走的是“技术全栈自研+商业化优先”的特色路线,既深耕机器人“本体”研发,也专注大脑算法与数据领域,其自研硬件比例超90%,包括关节模组、灵巧手等核心零部件。
在展会上,魔法原子展出了可扩展50自由度的人形双足机器人和全球首款“头身联动”四足机器人。熊猫款机器狗通过在本体上创新升级三自由度头部驱动,实现灵活互动表现。
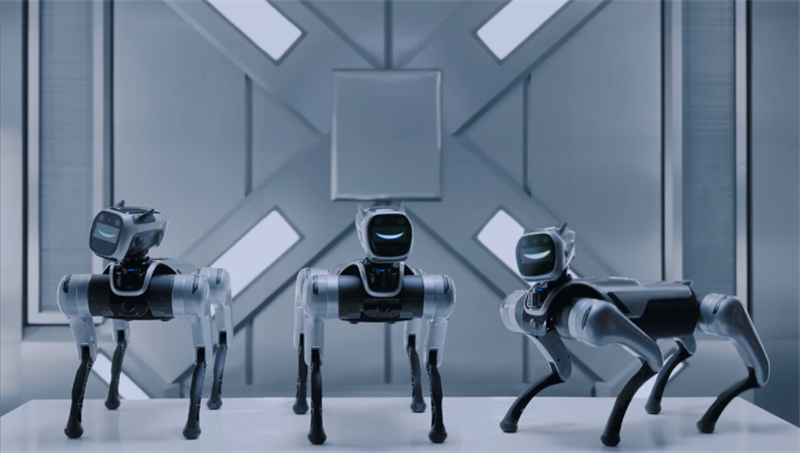
它石智航聚焦具身智能全栈技术方向,从数据到大脑,再往本体延伸。公司首席科学家丁文超表示,力争在决策智能领域形成核心竞争力,实现差异化突破。
追觅则依托在欧洲市场的强劲增长,市场份额快速提升,成为中国品牌出海的又一成功样本。其第二代仿生机械臂扫地机,凭借高自由度动态贴合能力,主攻家中复杂区域和低矮空间的深度清洁。
宇树科技2025年出货5500台人形机器人,全球第一,同比增长近4倍。其四足机器人在活动现场完成高难度爬坡、越障、打斗等动作,吸引了大量关注。
在机器人茶馆看来,机器人公司的共同特点:他们从核心技术出发,凭借在“本体”和“小脑”领域的制造优势,将实验室技术推向家庭场景。他们的技术路径是“技术驱动”——先突破技术瓶颈,再寻找落地场景。
第二幕:技术路线的本质差异
当前具身智能机器人的技术路线主要分为三类:专注大脑+本体、专注小脑+本体,以及大脑+小脑+本体全栈发展,各有侧重、各展所长。
多位业内人士表示,我国在本体和小脑领域,凭借强大的制造业基础、硬件优势和完善的供应链,具备较强竞争力,但在“大脑”的决策智能领域,仍有较大提升空间。
这恰恰解释了为什么家电企业和机器人公司在家庭赛道选择了不同的切入点。
家电企业的“场景智能”路径
家电企业的优势在于对家庭场景的深刻理解。
海尔智家全球累计注册用户突破1.3亿,全年智慧场景交互总量达861亿次,月均交互71.75亿次。这海量的真实家庭交互数据,是任何一家机器人公司都难以获得的金矿。
基于这些数据,海尔智家大脑融合了最前沿的物联网、人工智能与大模型技术,可以让场景服务更加主动:客厅空调可以根据室内空气质量开启新风,洗衣机可以识别衣物面料自动匹配程序。
海尔智家相关负责人表示:“我们追求的不止是让家庭更智能,更是让生活更智慧。”
海尔智家同步升级了智家大脑,依托智慧家庭垂域操作系统UHomeOS,搭建智慧家庭AI核心能力底座,智家大脑推动智慧空间从概念变成现实,主动适配用户需求,真正让空间服务于用户。
这意味着,家电企业不是在造一个独立的机器人,而是在构建一个以机器人为执行单元的“家庭智能体”系统。
机器人公司的“技术迁移”路径
机器人公司的优势在于核心技术积累。
追觅在清洁机器人领域的技术积累,使其能够快速拓展到轮足扫地、飞行清洁等新形态;魔法原子在四足机器人领域的硬件自研能力,使其能够快速迭代人形双足机器人;宇树在全球出货量上的领先,证明了其供应链和成本控制能力。
但家庭场景的复杂性,远超工业环境。
清华大学的实验显示,在实验室成功率高达98%的抓取机器人,一旦进了家门面对形状各异的杯子、柔软的衣物,成功率直接掉到了65%以下。原因很简单:模型的泛化能力还远远不够。
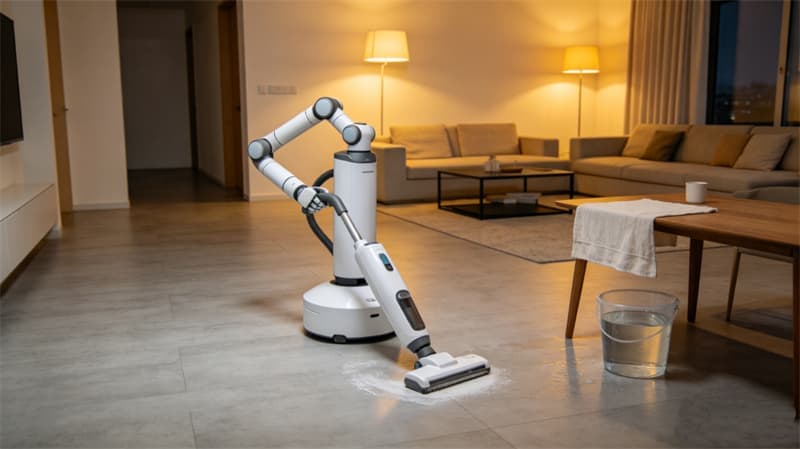
因此,机器人公司必须从工业场景走向家庭场景,在真实环境中打磨技术。
乐享科技创始人兼CEO郭人杰表示:“今天来看,机器人领域有两项技术已经成熟,一是移动能力,实现全屋自由行走;二是交互能力,多模态AI让情绪理解、环境识别与长期记忆成为可能。两者叠加,正在催生三重价值——硬件终端集成、情绪理解与长期记忆、主动交互。”
但他同时指出,机器人要真正进入家庭,必须满足三个前提,分别是安全、全自动、解决具体需求。
“没有人知道这条路该怎么走。”郭人杰坦言,所以我们唯一能做的,就是高速迭代。我们必须走到用户中去,在真实的场景里打磨、试错、验证,只有在用户端找到真正的价值,消费级具身智能才有可能从愿景变为现实。
第三幕:商业模式的终极较量
技术路线的差异,最终会体现在商业模式上。目前,家庭机器人领域已经浮现出三种主要商业模式。
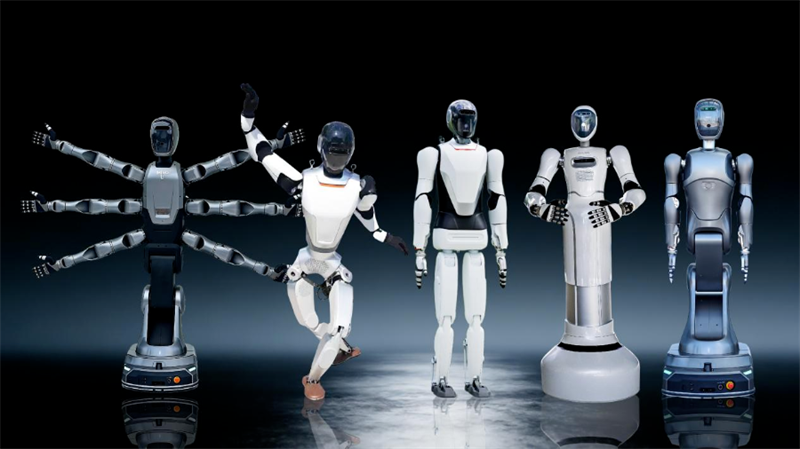
模式一:硬件销售
这是最传统的模式,也是目前大多数机器人公司的选择。
特斯拉人形机器人Optimus Gen 3计划2026年夏季量产,目标年产能100万台,单机成本控制在2万美元以内。宇树r1型号仅5590美元,而海外竞品普遍在2万-4万美元。
但硬件销售模式面临两个挑战:一是成本高昂,二是用户接受度有限。
石头科技凭借技术优势和全球化布局,2025年继续稳居全球市场首位,同时在美国、德国、韩国等主要国家位列第一;追觅则依托在欧洲市场的强劲增长,市场份额快速提升。
市场调研公司CTR数据显示,超七成受访用户认可AI家电能显著提升生活品质,17.7%的用户将智能化程度作为购买家电时的首要考量因素,权重已高于单纯价格因素。
模式二:订阅制服务
科沃斯海外市场订阅用户占比已达22%,通过持续服务创造稳定现金流;深圳企业试点的社区共享模式实现单台设备服务8-10户家庭,大幅降低了用户获取门槛。
科沃斯、追觅、石头科技的服务收入占比已超25%,用户ARPU值提升2.3倍。
这种模式的核心是:用户不再只是买一个机器人,而是购买一个持续进化的服务。机器人通过云端大模型持续学习用户习惯,功能随时间不断增强。
模式三:人机协同
这是最具创新性的模式,也是可能最快实现商业落地的路径。
2026年3月,在深圳,当58到家的保洁阿姨按下门铃时,她的身边多了一位新“同事”:一台由具身智能企业自变量研发的机器人。随着房门打开,全球首个机器人保洁员正式“上岗”。
这不仅是家政服务模式的一次创新,更意味着在全球范围内,具身智能技术首次走进普通人的家庭,面向大众用户开放服务,迈出从实验室演示到规模化民生服务的关键一步。
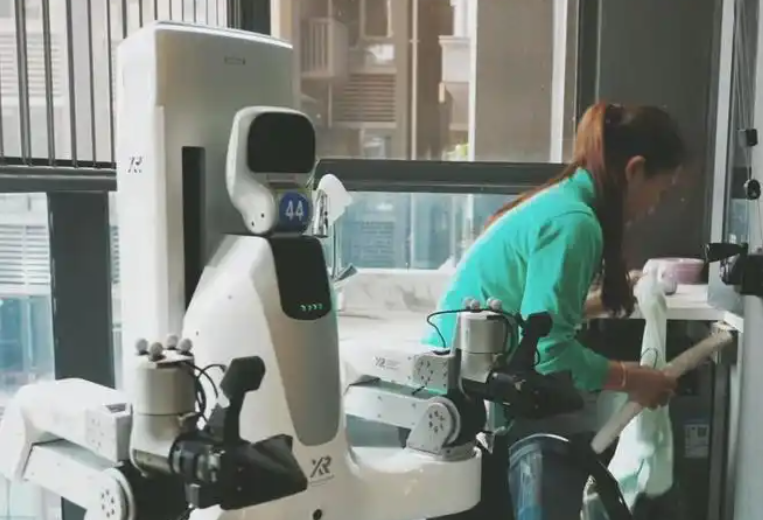
深圳市民陈果是该服务的首批体验者。她通过58同城APP预约了智能保洁服务,上门的不再是孤身一人的保洁员,而是由保洁阿姨和机器人组成的“黄金搭档”。
在三个小时的服务中,陈果观察到,保洁阿姨承担了沟通、现场判断和更复杂的保洁工作,机器人主要在客厅清理垃圾、收拾桌面等。“机器人干活还挺稳,这种人机配合很高效。”
自变量相关负责人透露:“目前主要在深圳开启,未来几个月计划进入更多城市提供服务。除了家政服务之外,未来双方还将在更广泛的生活服务场景中共同探索机器人在现实中服务的无限可能。”
第四幕:产业协同的必然趋势
AWE2026期间,中国家用电器协会家用服务机器人专委会正式成立。
专委会首批成员50家,覆盖家电、具身智能、核心部件、AI技术等全产业链,海尔智家、美的集团、魔法原子等企业齐聚,其中包含23家上市公司、12家预备上市企业,50家成员单位母公司年度总营收超1万亿元,汇聚了行业较强的技术研发能力与市场运营经验。
中国家用电器协会副秘书长万春晖介绍,家庭场景已成为所有机器人企业公认的终极目标,越来越多的企业投入大量资源,围绕家庭场景开展数据采集、实景训练等探索。但家庭场景的复杂性,也让行业面临着数据重复采集、技术路径不统一、标准缺失等共性问题,家电企业与机器人企业的协同存在诸多待突破的课题。
专委会希望通过打造产业生态平台,促进产学研深度融合,推动技术协同与成果转化,推进标准制修订,让机器人早日走入千家万户。
中国轻工业联合会会长张崇和对此提出三点期待:一是建好建强服务平台,推动形成上下游联动、产学研协同的现代产业链;二是引导企业紧贴民生需求,融入银发经济,开发更多适老化、普惠型家用服务机器人;三是加强规范运行,为行业健康可持续发展保驾护航。
这场协同的背后,是对家庭机器人落地的清醒认知:这不是一个企业能够独立完成的任务。
第五幕:终局的追问
随着具身智能领域融资持续升温,中信证券研究部预判,2026年有望成为机器人产业的量产元年,资本层面将通过A股与港股的IPO制度创新,承接产业链的资产证券化浪潮。
但市场终局的争夺,才刚刚开始。
平台化 vs 垂直化
是构建一个开放的智能家庭平台,还是垄断几个垂直场景?
海尔智家的思路是开放生态。UHomeOS基于海尔智家内部场景验证,逐步向全行业、全场景开放覆盖,真正实现从企业自用到行业赋能。
而一些机器人公司则选择深耕垂直场景,如追觅专注清洁、魔法原子专注四足和人形。
人形机器人 vs 垂域机器人
是追求通用人形机器人的终极形态,还是先解决具体家务场景?
周云杰的观点很明确:“机器人不一定非要做人形,能为用户带来便利才是关键。”
而特斯拉则押注人形机器人,计划2026年量产5万台,目标成本降至2万美元以内。
数据驱动 vs 技术驱动
是用海量的家庭场景数据反哺技术迭代,还是用核心技术优势争夺用户心智?
家电企业拥有1.3亿用户的交互数据,机器人公司则在硬件和算法上积累深厚。
结语:黎明前的最后冲刺
机器人茶馆预判,2026-2027年机器人在工业领域将迎来飞速发展,承担多工种任务;2027年左右,家庭领域或将出现早期应用机会,主要聚焦于情绪陪伴、教育服务等场景。
“传统家电企业从家电出发往上整合,具身智能企业从上往下延伸,两条路径最终会汇合。”机器人茶馆认为,传统企业更懂家庭和用户,双方融合学习,将加速家庭场景的落地进程。
郭人杰的观点则是:“我们必须走到用户中去,在真实的场景里打磨、试错、验证,只有在用户端找到真正的价值,消费级具身智能才能从愿景变为现实。”
在深圳的普通家庭中,机器人保洁员已经开始工作;在海尔的实验室里,家务机器人正在学习剥香蕉;在追觅的研发中心,轮足机器人正在训练上下楼梯。
具身智能进入家庭的最后一公里,正在被两种截然不同的力量共同打通。
当家电巨头与专业机器人公司真正协同的那一天,“无人家务”的时代,才会真正到来。
来源:速途网
相关推荐
-
因发展理念分歧,魔法原子创始人、CEO吴长征离职创业
,据蓝鲸科技报道,在2026年春晚舞台上凭借人形机器人完成高难度“技术首秀”的魔法原子,其创始人、原CEO吴长征已从公司离职,并启动个人创业。 天眼查工商信息显示,吴长征自2026年1月中旬起逐步退出管理层:先卸任魔法原子机器人科技(无锡)有限公司总经理职务,仅保留董事身份;至3月,进一步卸任魔法原子机...
-
“智家通通”点燃家庭机器人火种,融合创新破局智能烦恼
“迈向智能化之后,我们每一个人都感受到幸福了吗,不一定,这虽然是一个智能的时代,但是我们也有着幸福的烦恼。”在联通“智家通通”发布会上,中国联通集团市场部总经理贾志强抛出了这样一个思考。

