讯 财政部、国家税务总局、商务部30日发布公告,明确境外投资者以分配利润直接投资税收抵免政策。
三部门介绍,境外投资者以中国境内居民企业分配的利润,在2025年1月1日至2028年12月31日期间用于境内直接投资符合条件的,可按照投资额的10%抵免境外投资者当年的应纳税额,当年不足抵免的准予向以后结转。中国政府同外国政府订立的税收协定中关于股息、红利等权益性投资收益适用税率低于10%的,按照协定税率执行。
公告所称境外投资者以中国境内居民企业分配的利润用于境内直接投资符合条件,是指同时满足以下条件:
境外投资者分得的利润属于中国境内居民企业向投资者实际分配的留存收益而形成的股息、红利等权益性投资收益;境外投资者以分得利润进行的境内直接投资,包括境外投资者以分得利润进行的增资、新建、股权收购等权益性投资,但不包括新增、转增、收购上市公司股份(符合条件的战略投资除外);在境外投资者境内再投资期限内,被投资企业从事的产业属于《鼓励外商投资产业目录》所列的全国鼓励外商投资产业目录;境外投资者境内再投资需连续持有至少5年(60个月)以上;境外投资者用于境内直接投资的利润以现金形式支付的,相关款项从利润分配企业的账户直接转入被投资企业或股权转让方账户,在直接投资前不得在境内外其他账户周转;境外投资者用于境内直接投资的利润以实物、有价证券等非现金形式支付的,相关资产所有权直接从利润分配企业转入被投资企业或股权转让方,在直接投资前不得由其他企业、个人代为持有或临时持有。

相关推荐
-
从负债端到资产端:同方全球人寿的保险资管协同棋局
近期,同方全球人寿保险有限公司(以下简称“同方全球人寿”)与荷全保险资产管理有限公司(以下简称“荷全资管”)联动动作持续落地:双方于1月签署的《资产委托投资管理协议》进入执行阶段,荷全资管迎来新任总经理朱爽。这意味着,双方之间的资产委托,是集团全球资产协同战略在中国市场的落地——荷全资管作为集团旗下全资资管平台,将为同方全球人寿提供专业的资产管理服务,将百年股东的资产负债管理经验与本土化投研实践深度融合,深度融入上海国际金融中心建设。随着中国保险业迈向高质量发展,这对\“负债端+资产端\”的协同组合,不仅将守护好千家万户的保单利益与长期托付,也将为行业探索专业化分工提供一份可借鉴的样本。
-
大湾区专题策略会“AI应用专场”投资交流会圆满举办
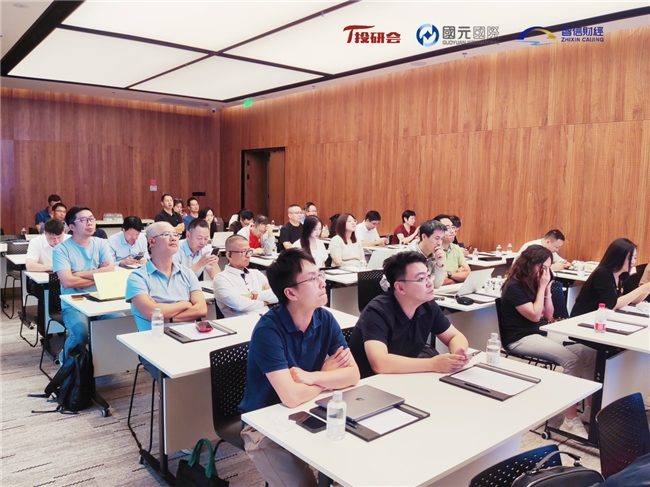
2026年10月16日,由投研会、国元国际、智信财经联合主办的“大湾区专题策略会——AI应用专场投资交流会”在深圳福田中洲湾写字楼东座举行。智信财经董事长郭信麟欢迎新老朋友,并分享自身在AI教育产品与公司内部提效方面的实践。主题分享特约嘉宾、雪球大V“东先生”以《AI应用巨头投资泡沫与机会》为题,结合最新财报分析美国AI资本开支、三大云厂商收入结构及OpenAI、Anthropic经营情况。下午场,国元国际科技分析师李承儒带来《AI应用路径演变和商业场景分析》主题分享,围绕AI应用从技术突破到商业落地的路径、商业场景及港股投资机会展开分析。结语本次“AI应用专场”投资交流会现场交流热烈,...
-
世贸通移民:G20大国阿根廷投资入籍计划,仅需35万美元起
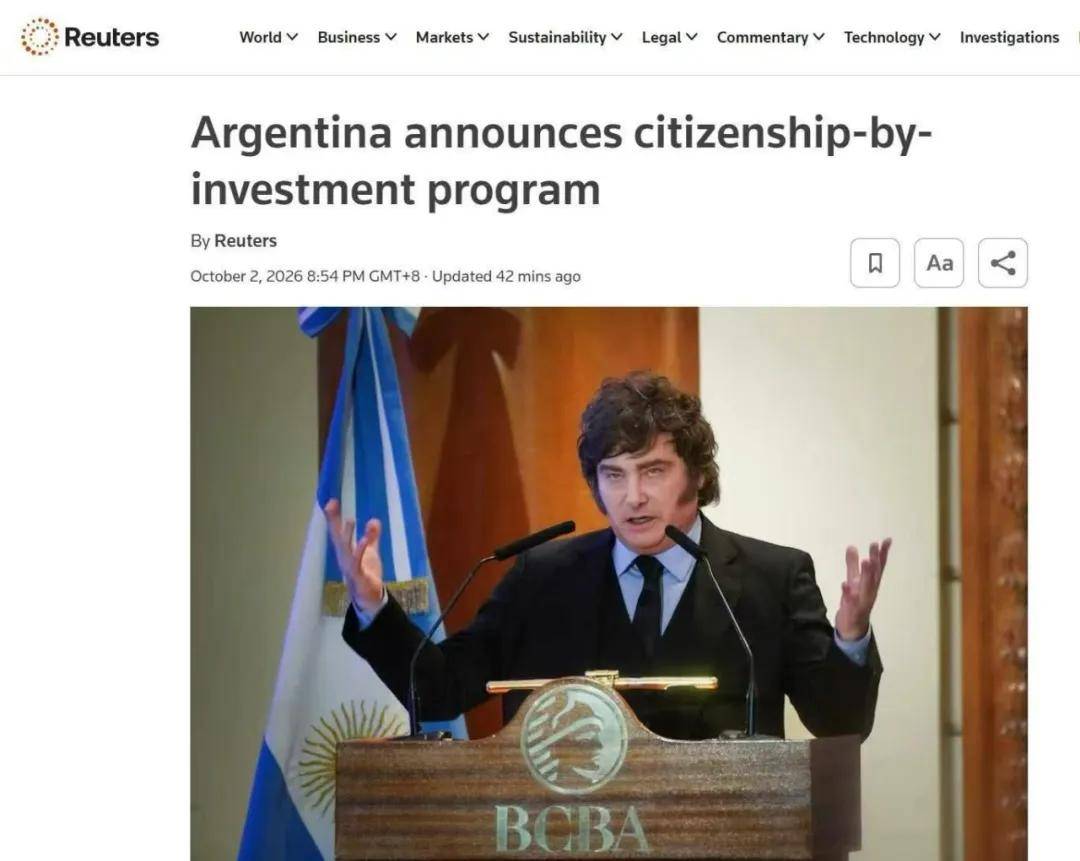
南美国家投资入籍计划亮相|阿根廷政府公布核心投资门槛及家庭申请规则继多个国家通过投资政策吸引全球资本与高净值家庭之后,G20成员国阿根廷正式加入投资入籍(CitizenshipbyInvestment,CBI)行列。因此,阿根廷CBI并不是传统意义上「岛国护照项目」的简单复制,而是一个具有完整经济体系的G20国家正式建立面向全球投资人的投资入籍机制。官方明确说明,该笔资金将通过正规金融体系进入阿根廷国家财政,并用于继续强化国家财政与金融状况。它真正的重要性在于:一个拥有完整经济体系、G20成员国身份和国际化城市体系的南美大国,正式开始使用「投资+国籍」作为吸引全球资本和高净值家...
-
广东博众入驻 WorkBuddy Skills 矩阵 + 专家能力赋能客户高效投资
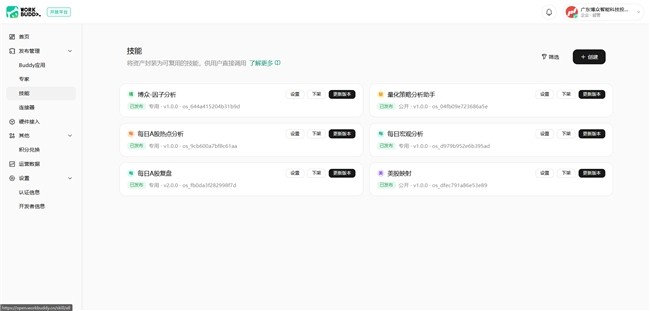
随着AI技术与资本市场服务深度融合,智能化工具正成为投资者提升投研效率的重要助力。近日,广东博众在WorkBuddy平台正式上线六大投研Skill,以及两大专家能力。依托投研积累与AI能力,进一步完善智能投资服务矩阵,为广大投资者带来高效便捷的全新投研体验。
-
1至8月全国铁路完成固定资产投资5118亿元 同比增长1.5%
今年以来,铁路建设稳步推进,1至8月全国铁路完成固定资产投资5118亿元,同比增长1.5%,现代化铁路基础设施体系加快构建,有效带动相关产业发展和增收就业,为扩内需、稳增长注入了新动能。
-
低利率时代:稳健持有期债券FOF正在成为纯债基优质平替——基于济安金信三年期四星/五星FOF样本深度解析
在利率持续下行、债市波动常态化的背景下,传统纯债基金的投资性价比正在收敛。收益空间收窄、单一管理人策略风险集中、绩优产品持续限购、普通投资者择基难度加大,成为当前固收配置的四大痛点。
-
百惠金控:港交所科技100指数迎来编制优化 扩大AI产业链覆盖
港交所8月18日(星期二)宣布,将优化去年12月推出的\“香港交易所科技100指数\”编制方案,目标是让指数更贴近区内科技行业的发展节奏。背景:港交所科技100去年12月推出,是港交所首只自家编制的港股指数,追踪100只涵盖人工智能、生物科技与医药、电动车与智能驾驶、资讯科技、互联网、机器人六大创新主题的港股,全部成份股均为南向沪深港通合资格标的。指数编制方案的代表性、多元化程度,直接影响相关ETF、期货及结构性产品的设计同表现,投资者宜密切留意成份股名单同权重调整对自身持仓的实际影响。同时,旗下的百惠资本(中央编号:BSM550)持有第一类及第六类牌照,并且拥有保荐人资格。